Chiffres, taux et barèmes cités : ceux en vigueur au 29 octobre 2026, date de publication.
L’essentiel en quatre chiffres
- Sur un an, un placement en actions américaines a fini en gain 73 % du temps depuis 1871, soit environ sept fois sur dix. Ce chiffre monte à 97 % sur dix ans. Sur vingt ans, c’est 100 % des 1 626 périodes possibles. Ces données vont de janvier 1871 à juin 2026.
- Sur 1 746 périodes de dix ans, 51 ont fini en perte, soit environ une fois sur trente-quatre. Presque toutes ont commencé pendant deux épisodes précis. Le premier est le krach de 1929, l’effondrement de la Bourse de New York. Le second est le sommet de la bulle internet, entre fin 1998 et l’automne 2000. Les actions des jeunes sociétés du web s’étaient alors envolées.
- Si l’on retire la hausse des prix, le tableau reste favorable, mais moins net : 89 % des périodes de dix ans restent gagnantes. C’est environ neuf fois sur dix.
- Les grandes études publiées arrivent au même résultat pour les États-Unis. En revanche, d’autres pays ont connu des pertes sur vingt ans. Ainsi, la durée réduit le risque de perte, mais elle ne le supprime jamais.
Beaucoup d’épargnants voient la Bourse comme un casino, où la maison finit toujours par gagner. Les chiffres racontent pourtant autre chose. Depuis 1871, un placement en actions américaines gardé douze mois a fini en gain un peu plus de sept fois sur dix. Même sur un an, la Bourse ressemble donc plutôt à un pile ou face truqué en faveur de l’épargnant. Certes, environ une année sur quatre finit en perte, et c’est ce souvenir qui fait peur. Mais plus on garde son placement longtemps, plus la pièce penche de son côté : c’est tout l’intérêt d’investir à long terme.
Comment j’ai fait le calcul
En effet, les études publiées sur le sujet partent souvent de 1926 ou de 1950. Surtout, elles donnent le plus souvent le pire et le meilleur cas, sans compter les périodes gagnantes. J’ai donc fait ce calcul moi-même, chez Finance Nomade, puis je l’ai comparé aux grandes études, plus bas. Je suis parti des données publiques de Robert Shiller, professeur à Yale et prix Nobel d’économie 2013. Elles retracent la Bourse américaine mois par mois, de janvier 1871 à juin 2026. Les dividendes y sont réinvestis, c’est-à-dire que la part des bénéfices versée régulièrement aux actionnaires est aussitôt replacée.
La méthode est simple. On imagine un investisseur qui entre n’importe quel mois de l’histoire. Il garde son placement un an, cinq ans, dix ans ou vingt ans, puis on compte les gagnants. Toutes les périodes possibles sont prises, sans en écarter aucune. Pour chaque mois, Shiller retient la moyenne des cours du mois, pas le cours d’un jour précis.
Ces calculs portent sur un indice, c’est-à-dire un panier qui suit le cours de nombreuses entreprises à la fois. Celui-ci, le S&P Composite, regroupe les grandes entreprises américaines. Depuis 1957, c’est le S&P 500, le panier des 500 plus grandes. Ils sont faits avant frais et avant impôts : un épargnant réel fait donc un peu moins bien.
Surtout, un indice n’est pas une action. Une entreprise qui fait faillite ne remonte jamais, même si l’on attend dix ou vingt ans. L’indice, lui, remplace au fil du temps les entreprises qui déclinent par celles qui grandissent. Les baisses de ces entreprises comptent bien dans le calcul tant qu’elles font partie de l’indice. Mais l’indice ne reste jamais coincé avec une entreprise en faillite. Ces chiffres valent donc pour un placement réparti sur des centaines d’entreprises, jamais pour une action seule.
La pièce se truque avec le temps
À un an, donc, 73 % des périodes sont gagnantes. À trois ans, c’est 85 %. Ce chiffre monte à 90 % sur cinq ans. À dix ans, c’est 97 %, et à quinze ans, 99,9 %. Enfin, sur les 1 626 périodes de vingt ans de l’histoire de la Bourse américaine, aucune n’a fini en perte. Il n’y en a pas une seule, krachs de 1929, de 1987, de 2000 et de 2008 compris.
Attention toutefois : ces 1 626 périodes se recouvrent. Une période qui part en janvier 1871 et une autre qui part en février 1871 partagent presque toutes leurs années. J’ai donc refait le calcul avec un seul départ par an, chaque mois de janvier. Le résultat ne change pas : les 136 périodes de vingt ans ont toutes gagné. La moins bonne, partie en janvier 1929, a tout de même rapporté 83 %, soit environ 3 % par an. Cela reste pourtant une seule histoire, celle de la Bourse américaine.
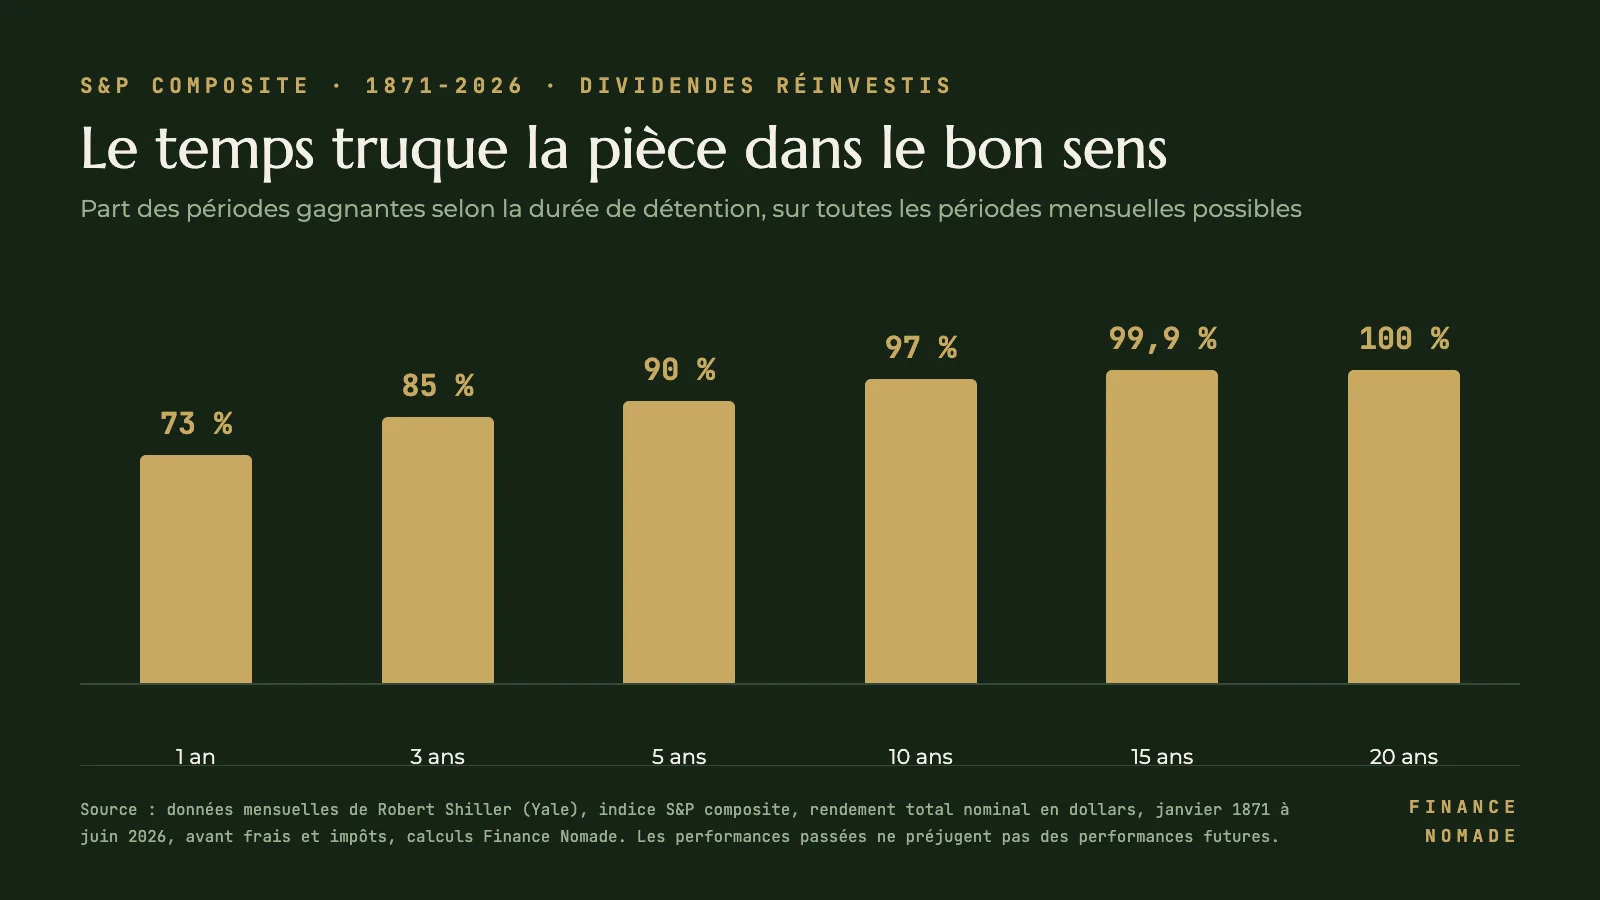
Ce n’est pas un hasard : il y a une explication. À court terme, le prix des actions suit l’humeur des acheteurs, qui est imprévisible et parfois brutale. À long terme, en revanche, il suit autre chose. Les bénéfices des entreprises s’accumulent. Les dividendes replacés achètent de nouvelles actions. Quand la vie devient plus chère, les entreprises vendent aussi leurs produits plus cher. Avec les années, les sautes d’humeur se compensent, alors que la croissance s’additionne. Autrement dit, plus la période s’allonge, plus la croissance l’emporte sur l’humeur.
Qui a réussi à perdre sur dix ans ?
Regardons maintenant les exceptions en face. Sur les 1 746 départs possibles d’une décennie de placement, 51 ont fini en perte, soit 3 %. Autrement dit, c’est arrivé environ une fois sur trente-quatre. Pourtant, ces 51 départs ne sont pas éparpillés au hasard : presque tous racontent deux fois la même histoire.
La première histoire commence entre mars 1928 et mars 1931, autour du krach. Cela fait 27 des 51 départs perdants. Le pire cas de toute la série est entré en août 1929, quelques semaines avant le krach. Sur 100 dollars placés, il n’en restait que 19 en juin 1932, au fond de la crise. Puis la Bourse a remonté : en mars 1937, ses 100 dollars en valaient de nouveau 91. Mais une nouvelle crise économique a frappé les États-Unis en 1937 et 1938. Puis la menace d’une guerre en Europe a pesé sur les cours. Dix ans après son entrée, ses 100 dollars n’en valaient plus que 66, soit une perte de 34 %. Les calculs sont faits en dollars, puisqu’il s’agit de la Bourse américaine.
La seconde histoire commence au sommet de la bulle internet, entre novembre 1998 et septembre 2000. Cela fait 23 autres départs. Prenons quelqu’un qui a placé 100 dollars en mars 1999. En février 2003, après l’éclatement de la bulle, il ne lui en restait que 69. Pourtant, fin 2004, il était de nouveau en gain, et en octobre 2007, ses 100 dollars en valaient 137. Puis la crise financière mondiale est arrivée. En mars 2009, au plus bas du marché, il n’en avait plus que 70, soit une perte de 30 %.
Deux crises coup sur coup
Autrement dit, ces épargnants n’ont presque jamais perdu à cause d’une seule crise. Sur les 51 départs perdants, 46 étaient repassés en gain entre les deux chutes. Seuls quatre départs, pris au sommet exact de l’été et de l’automne 1929, n’ont jamais revu leur mise en dix ans. Ces deux moments regroupent donc 50 des 51 départs perdants. Le dernier est isolé : juin 1922, à moins 2,6 %.
Et sur quinze ou vingt ans ?
Pour perdre sur dix ans, il fallait donc presque toujours deux malchances : entrer au pire moment, puis sortir au pire moment. Pourtant, la suite est parlante. Sur quinze ans, il ne reste qu’une période perdante sur 1 686 : un départ en septembre 1929, à moins 5 %. Sur vingt ans, il n’en reste aucune. Ceux qui ont tenu vingt ans en tout sont tous repartis en gain. Une entrée en août 1929 rapportait alors 53 %. Une entrée en mars 1999 rapportait 218 %. Pour ce dernier, 100 dollars étaient devenus près de 318.
Investir à long terme : ce que disent les grandes études
D’abord, une précision utile : deux études honnêtes peuvent publier des chiffres différents sans qu’aucune ne se trompe. En effet, elles ne couvrent pas toujours la même période. Certaines retirent la hausse des prix, d’autres non. Enfin, certaines font partir l’épargnant chaque 1er janvier, d’autres chaque mois. Une fois la méthode alignée, les chiffres se recoupent pourtant à un ou deux points près.
Jeremy Siegel, la Bourse américaine depuis 1802
Jeremy Siegel est professeur à Wharton, l’école de commerce de l’université de Pennsylvanie. Son livre Stocks for the Long Run (« Les actions sur le long terme ») remonte jusqu’en 1802, hausse des prix déduite. Selon ses chiffres mis à jour, les actions américaines ont rapporté 6,8 % par an de 1802 à 2023, hors hausse des prix.
Dans la deuxième édition de son livre, qui s’arrête en 1997, il regarde aussi le pire cas pour chaque durée. Par exemple, sur dix ans, le pire est une perte de 4,1 % par an. C’est environ un tiers de l’argent perdu en dix ans, hausse des prix déduite. Sur vingt ans, en revanche, le pire cas reste un gain, de 1 % par an. C’est environ 22 % de plus en vingt ans. De même, avec les données de Shiller et la même méthode, je trouve 0,7 % par an.
J.P. Morgan, depuis 1950
La banque J.P. Morgan publie chaque trimestre un guide des marchés très suivi par les professionnels. Ce guide mesure notamment le S&P 500 de 1950 à 2025, sans retirer la hausse des prix. Sur dix ans, le pire cas est une petite perte, de 1 % par an : c’est la décennie des années 2000. Sur vingt ans, le pire cas rapporte encore 6 % par an. Là encore, avec les données de Shiller sur la même période, je trouve 5,7 %.
Ibbotson et Morningstar, depuis 1926
Enfin, il y a la base de données de l’économiste Roger Ibbotson. Elle est aujourd’hui tenue par Morningstar, une société qui analyse les fonds de placement. La plupart des gérants, les professionnels qui placent l’argent des épargnants, s’en servent comme référence. Le chroniqueur américain Scott Burns en a tiré un calcul, publié en 2021. Selon lui, les actions américaines ont fini en gain 73,7 % du temps sur un an depuis 1926. Sur dix ans, c’est 95,3 %, et sur vingt ans, 100 %.
Ce 95 % peut surprendre, puisque mon calcul donne 97 % sur dix ans. Mais l’écart vient de la période : partir de 1926 donne plus de poids au krach de 1929. Ainsi, avec les données de Shiller à partir de 1926, je trouve 95,6 %. Les deux sources disent donc la même chose.
| Durée | Shiller, 1871-2026 (mon calcul) | Ibbotson, depuis 1926 |
|---|---|---|
| 1 an | 73 % | 73,7 % |
| 10 ans | 97 % | 95,3 % |
| 20 ans | 100 % | 100 % |
| Durée | J.P. Morgan, 1950-2025 | Siegel, 1802-1997 |
|---|---|---|
| 1 an | −37 % | −38,6 % |
| 10 ans | −1 % | −4,1 % |
| 20 ans | +6 % | +1,0 % |
Les études qui regardent les autres pays
Toutefois, toutes ces études regardent les États-Unis, le grand gagnant du vingtième siècle. Trois professeurs de la London Business School, Elroy Dimson, Paul Marsh et Mike Staunton, ont donc étudié seize pays depuis 1900, hausse des prix déduite. Or, onze d’entre eux ont connu au moins une période de vingt ans en perte.
En 2022, trois chercheurs d’universités américaines, Aizhan Anarkulova, Scott Cederburg et Michael O’Doherty, ont élargi l’étude à 39 pays développés. Selon eux, un épargnant qui garde ses actions trente ans a environ 12 % de risque de perdre du pouvoir d’achat. Autrement dit, il a environ une chance sur huit de pouvoir acheter moins de choses qu’au départ. Avec les seules données américaines, ce risque tombe à environ 1 %, soit une chance sur cent. De son côté, Edward McQuarrie, professeur émérite à l’université de Santa Clara, a remonté la Bourse américaine jusqu’en 1792. Il conclut que le vingtième siècle américain ne peut pas être généralisé.
Enfin, pour la France, l’Autorité des marchés financiers a étudié le CAC 40. C’est l’indice des 40 grandes entreprises de la Bourse de Paris. Elle l’a mesuré dividendes réinvestis, de 1988 à la mi-2013. Elle trouve environ 6,6 % par an, hausse des prix déduite. Elle note aussi que des placements de dix ans n’ont pas toujours fini en gain. Ces travaux ne contredisent donc pas les chiffres américains : ils en limitent la portée.
Les trois réserves honnêtes
La hausse des prix d’abord. Les chiffres ci-dessus ne tiennent pas compte de la hausse des prix, mesurée ici aux États-Unis. Si on la retire, la part des décennies gagnantes tombe à 89 %. Prenons quelqu’un qui a investi au milieu des années 1960. Dix ans plus tard, il était en gain sur le papier. Mais dans les années 1970, les prix ont flambé. Avec son argent, il pouvait acheter jusqu’à un tiers de moins qu’au départ. Cela dit, même hausse des prix déduite, les périodes de vingt ans restent gagnantes à 99,9 %.
Le biais du survivant ensuite. On regarde le pays qui a le mieux réussi, et on oublie ceux qui ont déçu. En effet, ces données décrivent la Bourse américaine, la grande gagnante du vingtième siècle. Or rien ne garantit qu’un autre marché fasse aussi bien. L’indice phare de la Bourse de Tokyo, le Nikkei, a atteint un sommet en décembre 1989. Il n’a retrouvé ce niveau qu’en février 2024, trente-quatre ans plus tard, sans compter les dividendes. C’est l’argument le plus solide pour répartir son épargne sur le monde entier, comme le fait le fonds d’épargne de l’État norvégien.
La monnaie et les frais enfin. Un épargnant français qui investit sur les marchés mondiaux dépend aussi du taux entre l’euro et le dollar. Ce taux peut gonfler ou effacer plusieurs années de gains. De plus, les frais se retirent chaque année de ces résultats.
Surtout, investir en actions, c’est accepter de pouvoir perdre une partie de son argent. On lit souvent que « les performances passées ne préjugent pas des performances futures ». Ici, ce n’est pas une formalité : c’est le sujet même de l’article. Le passé ne dit rien de certain sur l’avenir. Cent cinquante-cinq ans d’histoire forment une piste sérieuse, pas un contrat.
Ce que ça change concrètement
La durée n’est pas un simple réglage de votre placement. C’est la première décision, celle qui commande toutes les autres. En effet, on peut investir à long terme ou parier à dix-huit mois avec le même placement en actions. Seule la durée change, et elle change tout.
Pour ma part, je réserve les actions aux épargnants qui ont un horizon long, c’est-à-dire qui peuvent laisser leur argent placé au moins cinq ans. En dessous, une baisse a trop de chances de tomber au moment où vous aurez besoin de l’argent. Pour cet argent-là, il existe des placements de court terme. À l’inverse, l’argent qui peut attendre dix ou quinze ans perd quelque chose à dormir sur les livrets. Cette perte ne se voit pas : c’est tout ce qu’il aurait pu rapporter. Entre les deux, tout est affaire de dosage. C’est ce qu’on appelle une allocation, c’est-à-dire la répartition de l’épargne entre placements prudents et actions.
Une dernière précision, peut-être la plus importante : ces chiffres valent pour l’investisseur qui reste investi. Prenons celui qui a vendu au creux de mars 2009 pour faire cesser la peur. Il a transformé une période qui allait redevenir gagnante en perte définitive. La durée ne profite donc qu’à ceux qui la respectent, et c’est souvent là qu’un accompagnement se joue.
Mon avis sur l’investissement à long terme
À mon sens, la durée est le seul avantage gratuit de l’épargnant, à condition de ne jamais devoir vendre au mauvais moment. Je place donc en actions l’argent qui peut attendre au moins cinq ans, et davantage quand il peut attendre dix ans ou plus.
Questions fréquentes sur la durée de placement en Bourse
Peut-on perdre en Bourse sur dix ans ?
Oui, c’est arrivé, mais rarement. Sur les 1 746 périodes de dix ans de la Bourse américaine depuis 1871, dividendes réinvestis, 51 ont fini en perte, soit 3 %. Presque toutes ont commencé pendant deux épisodes précis. Le premier est le krach de 1929, entre 1928 et début 1931. Le second est le sommet de la bulle internet, entre fin 1998 et l’automne 2000. Si l’on retire la hausse des prix, la part des périodes perdantes monte à environ 11 %. Les performances passées ne préjugent pas des performances futures. Autrement dit, le passé ne dit rien de certain sur l’avenir.
Quelle durée minimale prévoir pour investir en actions ?
Aucune durée ne garantit un gain. Sur la Bourse américaine, la part des périodes gagnantes est de 73 % sur un an et de 90 % sur cinq ans. Elle monte à 97 % sur dix ans et à 100 % sur vingt ans. Pour ma part, je place en actions l’argent qui peut attendre au moins cinq ans. La bonne durée dépend de chaque situation. Investir en actions comporte toujours un risque de perte en capital, c’est-à-dire de perdre une partie de l’argent placé.
Pourquoi le temps réduit-il le risque en Bourse ?
À court terme, les cours suivent surtout l’humeur des marchés, imprévisible par nature. À long terme, ils suivent les bénéfices des entreprises et les dividendes replacés. Avec les années, les sautes d’humeur se compensent, alors que la croissance s’additionne. Le temps réduit donc le risque historique de perte, mais il ne le supprime pas. Surtout, il ne profite qu’à l’investisseur qui reste investi au lieu de vendre pendant les baisses.
Les grandes études sont-elles d’accord avec ces chiffres ?
Oui, pour les États-Unis. Ainsi, la base Ibbotson trouve 95 % de périodes gagnantes sur dix ans depuis 1926, et 100 % sur vingt ans. De même, J.P. Morgan trouve un pire cas à plus 6 % par an sur vingt ans depuis 1950. En revanche, les études qui regardent d’autres pays trouvent des pertes sur vingt ou trente ans, une fois la hausse des prix retirée. Le passé ne dit rien de certain sur l’avenir.
Sources
Robert Shiller, données mensuelles de la Bourse américaine, fichier téléchargé le 05/10/2026, calculs de Finance Nomade jusqu’en juin 2026. Jeremy Siegel, Stocks for the Long Run, 2e édition, 1998, figure 2-1 ; chiffre de 1802 à 2023 repris par la CFA Institute Research Foundation. J.P. Morgan Asset Management, Guide to the Markets, 4e trimestre 2026, page 60. Scott Burns, données Morningstar et Ibbotson depuis 1926, 2021.
Dimson, Marsh et Staunton, « Irrational Optimism », Financial Analysts Journal, 2004, et UBS Global Investment Returns Yearbook 2026. Anarkulova, Cederburg et O’Doherty, « Stocks for the long run? », Journal of Financial Economics, 2022. Edward McQuarrie, « Stocks for the Long Run? Sometimes Yes, Sometimes No », Financial Analysts Journal, 2023. Autorité des marchés financiers, Lettre de l’Observatoire de l’épargne n° 6, décembre 2013.