Finance Nomade Conseil en gestion de patrimoine

Die et le Diois

Conseiller en gestion de patrimoine à Die

Finance Nomade accompagne les habitants de Die et du Diois dans leurs placements, la préparation de leur retraite, leurs terres et leur forêt, la transmission de leur patrimoine et, pour les exploitants, les artisans et les professions libérales, l'organisation et la transmission de leur activité. Robin Roche, Diplômé Notaire, conseiller en investissements financiers membre de la CNCEF Patrimoine et courtier en assurance membre de la CNCEF Assurance (ORIAS 26009844), fait le point sur ce que vous avez, chiffre les options, puis met en place et suit ce que vous décidez. Le cabinet est à Crest, à une quarantaine de kilomètres : les rendez-vous se tiennent en visioconférence, ou sur place dans le Diois quand le dossier le justifie, sans surcoût de déplacement.

Placements et retraite Terres et forêt Exploitants et artisans Visio ou sur place
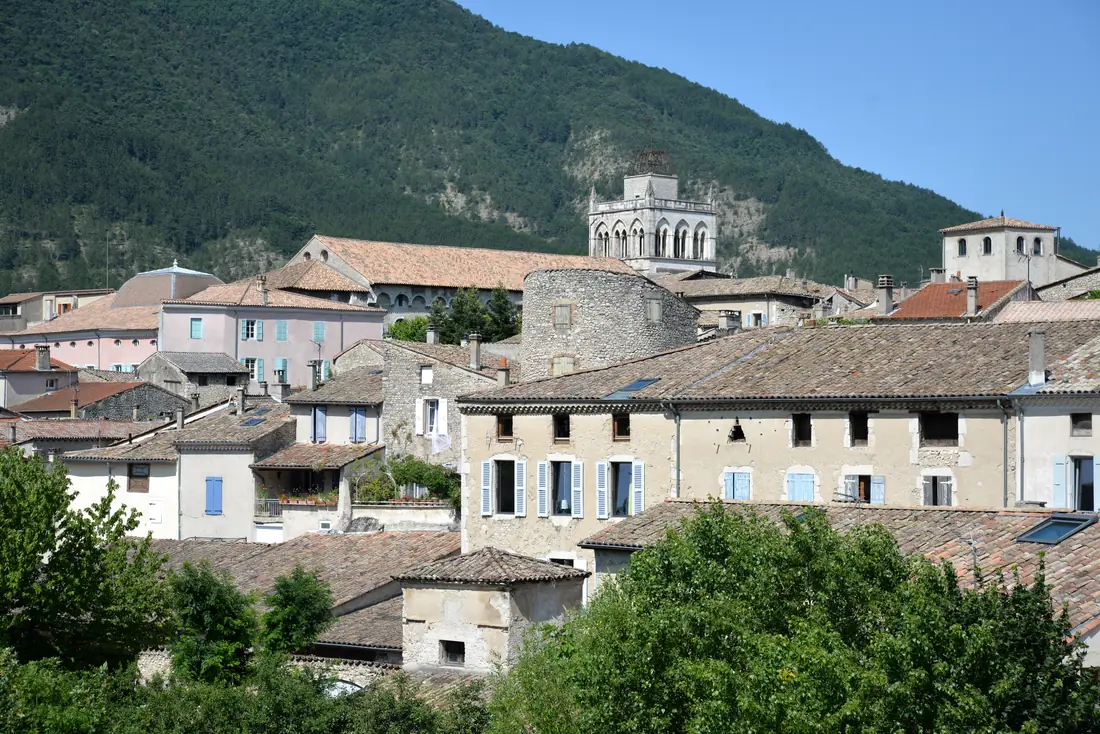
Les toits de Die et le clocher de la cathédrale, au pied de la montagne
Photo : Calips, CC BY-SA 3.0, via Wikimedia Commons

Qui vous accompagne

Du notariat au grand groupe,
puis à mon propre cabinet.

Je m'appelle Robin Roche. Après plusieurs années en étude notariale, puis une première expérience en gestion de patrimoine au sein d'un grand groupe, j'ai créé Finance Nomade pour accompagner les particuliers, les professions libérales, les cadres et les chefs d'entreprise dans les décisions qui engagent leur patrimoine sur vingt ans.

Le cabinet est enregistré à l'ORIAS sous le numéro 26009844, en qualité de conseiller en investissements financiers et de courtier en assurance. J'exerce sous certification professionnelle AMF et adhère à la CNCEF Patrimoine ainsi qu'à la CNCEF Assurance.

Conseiller en gestion de patrimoine (CGP) basé à Crest, à une quarantaine de kilomètres de Die, j'interviens dans tout le Diois, sur place quand le dossier le justifie, ainsi que partout en France par visioconférence.

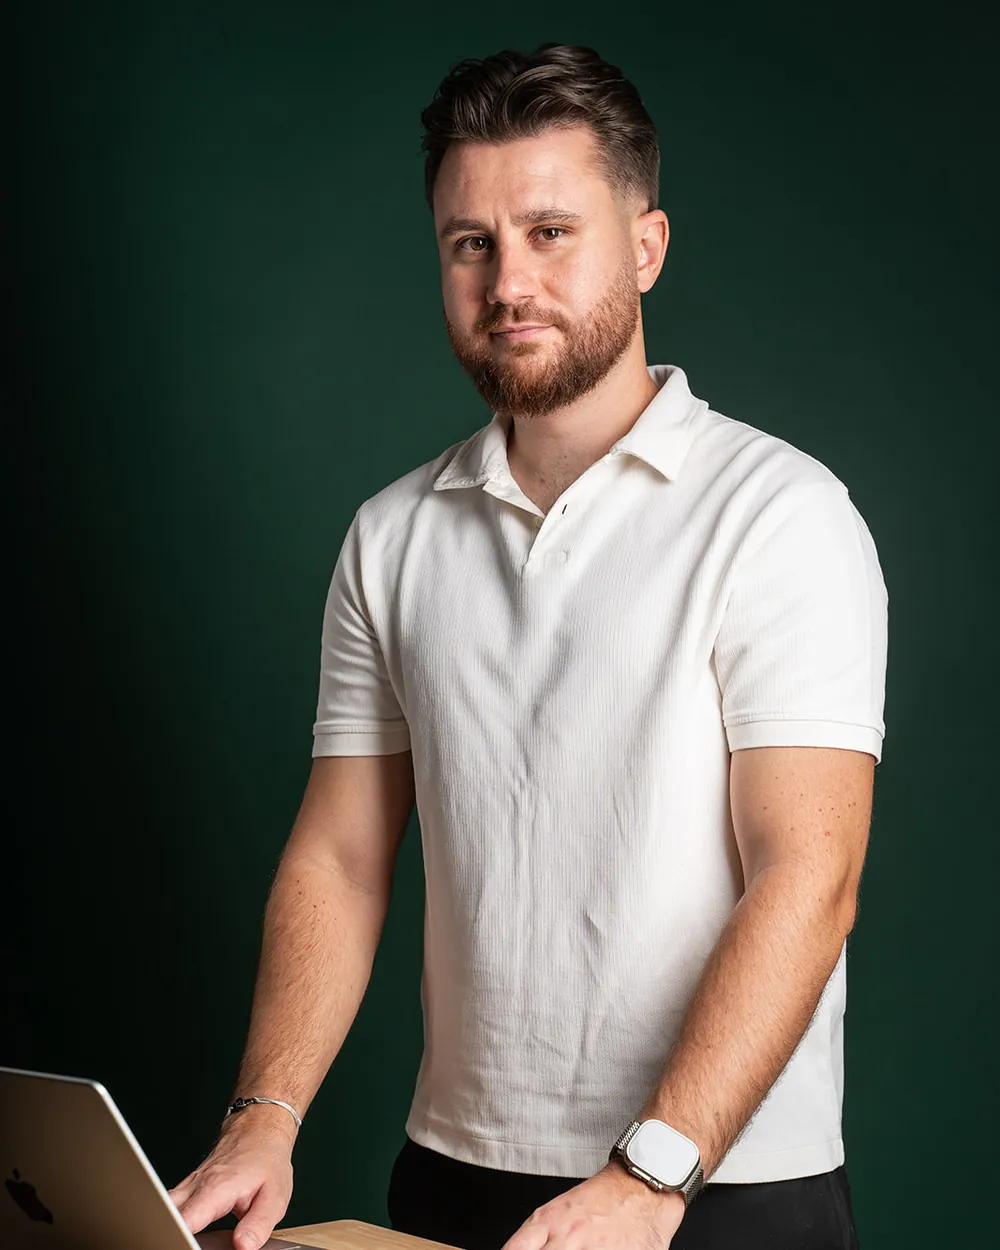
Portrait de Robin Roche, conseiller en gestion de patrimoine et fondateur de Finance Nomade
Robin Roche, fondateur du cabinet

Le vrai sujet

Pourquoi pas simplement
votre banque ?

Un conseiller bancaire distribue en priorité les produits de son propre groupe. Le catalogue est fermé, les frais rarement détaillés, et l'arbitrage entre deux solutions se fait dans un périmètre restreint.

Finance Nomade n'a aucun lien capitalistique avec un établissement bancaire ou une compagnie d'assurance. Les solutions sont retenues sur leurs caractéristiques réelles : frais d'entrée, frais de gestion, qualité des supports, conditions de sortie. Chaque ligne de frais vous est présentée avant toute décision, et ma rémunération vous est expliquée à l'euro près.

Au sens de l'article 325-5 du règlement général de l'AMF, le conseil est fourni de manière non indépendante : je peux percevoir des rétrocessions sur les contrats distribués. Elles sont systématiquement communiquées avant souscription. C'est une information réglementaire, pas une nuance de langage.

Une formation juridique, et le même risque que vous

Ma formation est d'abord juridique : un diplôme de notaire (DSN), et des années passées sur des actes, des successions et des régimes matrimoniaux. C'est elle qui me sert à lire une situation avant de parler de produit, parce qu'une clause bénéficiaire mal rédigée ou un régime matrimonial mal choisi coûtent souvent bien plus cher qu'un point de frais de gestion.

S'y ajoute un engagement personnel : j'investis moi-même dans les supports que je recommande. Ce n'est ni une garantie ni une promesse de performance, et tout investissement comporte un risque de perte en capital. Cela veut simplement dire que je prends le même risque que vous, ce qui n'est pas la règle dans un réseau de distribution.

Le même interlocuteur dans cinq ans

Voilà un point rarement évoqué, et pourtant décisif sur un accompagnement de vingt ans : la stabilité de votre interlocuteur. En agence bancaire comme dans les grands groupes de conseil, la rotation des conseillers est fréquente. Chaque changement vous oblige à tout réexpliquer : votre situation, vos projets, votre famille, et les raisons qui ont motivé les décisions précédentes.

Je suis à mon compte. C'est moi que vous aurez au téléphone dans cinq ans, avec l'historique complet de votre dossier et la mémoire des arbitrages rendus. Un patrimoine se construit dans la durée, il se conseille dans la durée aussi.
Mes services

Ce que je fais
pour vous à Die.

Un seul interlocuteur pour tout le patrimoine. Chaque domaine commence de la même façon : ce que vous avez aujourd'hui, ce que cela vous coûte, puis les options chiffrées. Vous décidez, je mets en place et je suis.

01 / 06

Placements

Assurance-vie, PEA, compte-titres

Une allocation construite avec vous, avec des fonds indiciels cotés et des supports choisis ligne par ligne. Avant tout conseil, je décompose les frais de vos contrats actuels. Tout placement en unités de compte comporte un risque de perte en capital. Voir les placements financiers.

Assurance-viePEAFrais
02 / 06

Retraite

Combien il vous manque

Je chiffre votre future pension, l'écart avec votre niveau de vie et le capital qui le comblerait. Puis on compare les enveloppes sur vos chiffres, dont le plan d'épargne retraite. Voir préparer sa retraite.

PensionPlan d'épargne retraiteCapital
03 / 06

Immobilier

Location, forêt, SCPI

Ce que rapporte vraiment un logement loué une fois tout déduit, le régime fiscal qui vous convient, et les autres façons de détenir de l'immobilier, du groupement forestier aux parts de SCPI. Voir l'immobilier patrimonial.

LocationForêtSCPI
04 / 06

Transmission

Donation, démembrement, clause bénéficiaire

Formé au notariat, je lis d'abord vos actes : régime matrimonial, testament, clauses bénéficiaires. Puis je chiffre chaque option avant que vous passiez chez votre notaire. Voir la transmission.

DonationDémembrementClause bénéficiaire
05 / 06

Exploitants, artisans, libéraux

Trésorerie, prévoyance, transmission

Trésorerie d'une activité saisonnière, prévoyance, frontière entre patrimoine professionnel et patrimoine privé, puis transmission de l'exploitation ou de l'entreprise le moment venu. Voir l'ingénierie professionnelle.

TrésoreriePrévoyanceTransmission d'exploitation
06 / 06

Fiscalité

L'économie nette, chiffrée

Plan d'épargne retraite, déficit foncier, dispositifs de réduction d'impôt : je chiffre ce que chacun rapporte vraiment, frais et contreparties compris, avant toute souscription. Voir l'optimisation fiscale.

ImpôtDéficit foncierÉconomie nette

Die

Un patrimoine
qui ne ressemble pas au voisin.

Dans le Diois, le patrimoine est rarement financier d'abord. Il est en terres, en vignes, en bâtiments d'exploitation, en parts de coopérative, en forêt : des actifs peu liquides, souvent support d'une activité professionnelle, et dont la transmission obéit à des règles particulières.

Ici, 34,3 % des personnes qui travaillent sont à leur compte, contre 13,8 % en France (Insee, recensement 2023), et d'autres s'installent avec le produit de la vente d'un bien ailleurs. Ces traits dessinent les quatre situations que je rencontre le plus souvent ici, détaillées juste après.

Les sujets d'ici

Quatre domaines,
quatre situations du Diois.

Chacune part d'un trait du Diois. Et pour chacune, voici ce que je fais concrètement.

FINANCIER

Un revenu qui arrive en trois mois

Faire tenir une année sur une saison

Beaucoup de revenus sont ici saisonniers : la vendange, la récolte des plantes, l'été touristique. L'argent entre sur quelques semaines et doit couvrir douze mois, ce qui produit deux effets. Le premier est que la trésorerie de l'activité et l'épargne du foyer finissent sur le même compte, si bien que l'on ne sait plus ce qui est disponible et ce qui est déjà engagé. Le second est que le capital d'une installation, souvent issu de la vente d'un bien ailleurs, reste immobilisé sur un livret pendant des années par crainte d'en avoir besoin. Ce que je fais : je sépare trois poches, la trésorerie de l'activité, la réserve du foyer et ce qui n'a pas d'échéance, puis on choisit l'enveloppe de chacune, étant entendu que tout support autre qu'un dépôt comporte un risque de perte en capital. Voir le volet placements.

Trésorerie saisonnièreRéserve du foyerHorizon
RETRAITE

La retraite des non-salariés

Un écart qu'il faut chiffrer tôt

Chez beaucoup d'exploitants et d'artisans, l'outil de travail tient lieu de plan de retraite : on compte sur la vente de l'exploitation le moment venu. Cela suppose qu'elle se vende, dans un délai que l'on ne choisit pas et à un prix qui n'est pas connu d'avance. Ce que je fais : avant de parler de souscription, je calcule votre taux de remplacement réel et je le confronte à vos dépenses. Voir préparer sa retraite.

Taux de remplacementOutil de travailCession d'exploitation
IMMOBILIER

La forêt et le foncier qu'on ne vend pas

Un actif fiscal autant que forestier

Le Diois est largement boisé, et la forêt privée y est morcelée. Sous engagement de gestion durable sur trente ans, la transmission de bois et forêts bénéficie d'une exonération partielle de droits, et la détention peut ouvrir des avantages détaillés dans le volet fiscal. C'est aussi l'un des rares actifs que l'on peut acquérir en groupement pour diversifier. La question n'est presque jamais de vendre : elle est de savoir sous quelle forme détenir, et à qui cela reviendra. Ce que je fais : je compare les formes de détention et je chiffre ce que chacune change pour vous et pour ceux qui recevront. Voir le volet immobilier.

Gestion durableGroupement forestier30 ans
ENTREPRISE

Transmettre une exploitation

Le bail à long terme et le groupement foncier

Transmettre des terres à un enfant qui reprend, ou à un enfant qui ne reprend pas, ne pose pas du tout le même problème. Les biens ruraux loués par bail à long terme et les parts de groupement foncier agricole bénéficient d'une exonération partielle de droits de mutation à titre gratuit, sous condition de conservation. Le montage se prépare des années avant, et il suppose que le bail existe et soit correctement rédigé : c'est souvent là que tout se joue. Ce que je fais : je relis le bail et le montage avec votre notaire, puis je chiffre la transmission selon que l'enfant reprend ou non. Voir le volet ingénierie professionnelle.

Bail à long termeGroupement foncier agricoleArt. 793 CGI

En pratique

Comment on travaille
entre Crest et le Diois.

01

Un premier échange d'une heure, offert

En visioconférence, sans engagement. Vous expliquez votre situation et vos objectifs, et je vous dis si une mission a du sens, et laquelle.

02

L'audit patrimonial

Recueil complet de ce que vous avez, décomposition des frais que vous payez aujourd'hui, chiffrage de la fiscalité. Pour des terres, des bâtiments ou une exploitation, je viens sur place dans le Diois quand le dossier le justifie, sans surcoût de déplacement.

03

Des préconisations écrites

Des scénarios chiffrés, avec le coût réel de chaque option, formalisés dans une lettre de mission puis une déclaration d'adéquation. Vous décidez en connaissance de cause.

04

La mise en place et le suivi

Je mets en place ce que vous avez choisi, avec votre notaire, votre expert-comptable ou votre centre de gestion quand il le faut, puis on fait le point chaque année. Réponse personnelle sous 48 h ouvrées.

La rémunération du cabinet est hybride, mais jamais deux fois pour la même chose : si le conseil débouche sur un placement fait avec le cabinet, aucun honoraire ; sinon, le barème public s'applique, le même qu'à Crest. Voir le détail des honoraires. Le cabinet figure aussi dans les annuaires Mon patrimoine solide et Mes finances précieuses.

Questions fréquentes

Les réponses,
en clair.

Que faites-vous concrètement pour un habitant du Diois ?

Je fais le point sur tout votre patrimoine : placements, retraite, terres et forêt, transmission et, si vous êtes à votre compte, votre activité. Je décompose les frais que vous payez, je chiffre les options, puis je mets en place ce que vous décidez et je le suis chaque année. Les rendez-vous se tiennent en visioconférence, ou sur place quand le dossier le justifie.

Vous déplacez-vous à Die ?

Oui, quand le dossier le justifie, en particulier pour tout ce qui touche à des terres, des bâtiments ou une exploitation. Le reste du temps, les rendez-vous se tiennent en visioconférence, ce qui évite des trajets à tout le monde et n'enlève rien à la qualité du suivi. Aucun surcoût n'est appliqué au titre du déplacement dans le Diois.

Faut-il un patrimoine important pour vous consulter ?

Non, il n'y a pas de seuil. Sur ce territoire, beaucoup de situations utiles à traiter portent moins sur des montants élevés que sur des structures mal réglées : un bail absent ou mal rédigé, une exploitation détenue en indivision, une clause bénéficiaire jamais relue. Ce sont des sujets à faible enjeu apparent et à fort effet.

Je suis exploitant agricole, est-ce que cela vous concerne ?

Oui, et c'est même l'une des raisons d'être de cette page. La transmission d'une exploitation, le sort des terres louées par bail à long terme, l'articulation entre le patrimoine professionnel et le patrimoine privé, la retraite des non-salariés : ces sujets sont techniques et rarement traités ensemble. Je travaille en coordination avec votre expert-comptable et votre notaire, sans me substituer à eux.

Travaillez-vous aussi ailleurs dans le Diois ?

Oui. Die est la ville de référence du secteur, mais l'intervention couvre la vallée de la Drôme et ses affluents, de Saillans à Luc-en-Diois, ainsi que les communes du plateau. Pour le reste du département et de la France, l'accompagnement se fait en visioconférence.

Combien ça coûte ?

Le premier échange est offert. La rémunération du cabinet est hybride, mais jamais deux fois pour la même chose. Si le conseil débouche sur un placement fait avec le cabinet, aucun honoraire n'est facturé : je suis rémunéré par les commissions des partenaires, prélevées sur les frais des contrats, que vous paieriez aussi en souscrivant seul, et annoncées avant toute signature. Si rien n'est placé avec le cabinet, le barème public s'applique : de 500 à 1 666,67 € par mission selon sa complexité, TVA non applicable. Le détail est sur la page des honoraires.

Quelle différence avec ma banque ou ma caisse locale ?

Un conseiller bancaire propose les produits de son établissement, et sa rémunération en dépend. Le cabinet n'a aucun lien capitalistique avec une banque ou une compagnie d'assurance, sélectionne dans un univers ouvert, facture une partie en honoraires selon un barème public et documente l'intégralité des frais. Sur les dossiers ruraux, la différence tient aussi à la technicité juridique : ma formation notariale porte précisément sur les actes, les baux et les régimes matrimoniaux.

Prendre rendez-vous

Une décision à préparer ?
Parlons-en.

Un échange d'une heure, offert et sans engagement. Nous partons de votre situation réelle, pas d'un cas type.

07 56 44 49 93 ou contact@financenomade.fr
Réponse personnelle sous 48 h ouvrées, visioconférence partout en France