Finance Nomade Conseil en gestion de patrimoine

Drôme (26)

Conseiller en gestion de patrimoine dans la Drôme

Finance Nomade accompagne les Drômois, des bords du Rhône aux Baronnies, dans leurs placements, la préparation de leur retraite, leur immobilier, la transmission de leur patrimoine et, pour les dirigeants et les personnes à leur compte, l'organisation de leur activité. Robin Roche, Diplômé Notaire, conseiller en investissements financiers membre de la CNCEF Patrimoine et courtier en assurance membre de la CNCEF Assurance (ORIAS 26009844), fait le point sur ce que vous avez, chiffre les options, puis met en place et suit ce que vous décidez. Le cabinet est installé à Crest, entre la Drôme du Rhône et celle des vallées : les rendez-vous se tiennent en visioconférence, ou chez vous quand le dossier le justifie.

Placements et retraite Immobilier et transmission Dirigeants et indépendants Visio ou chez vous
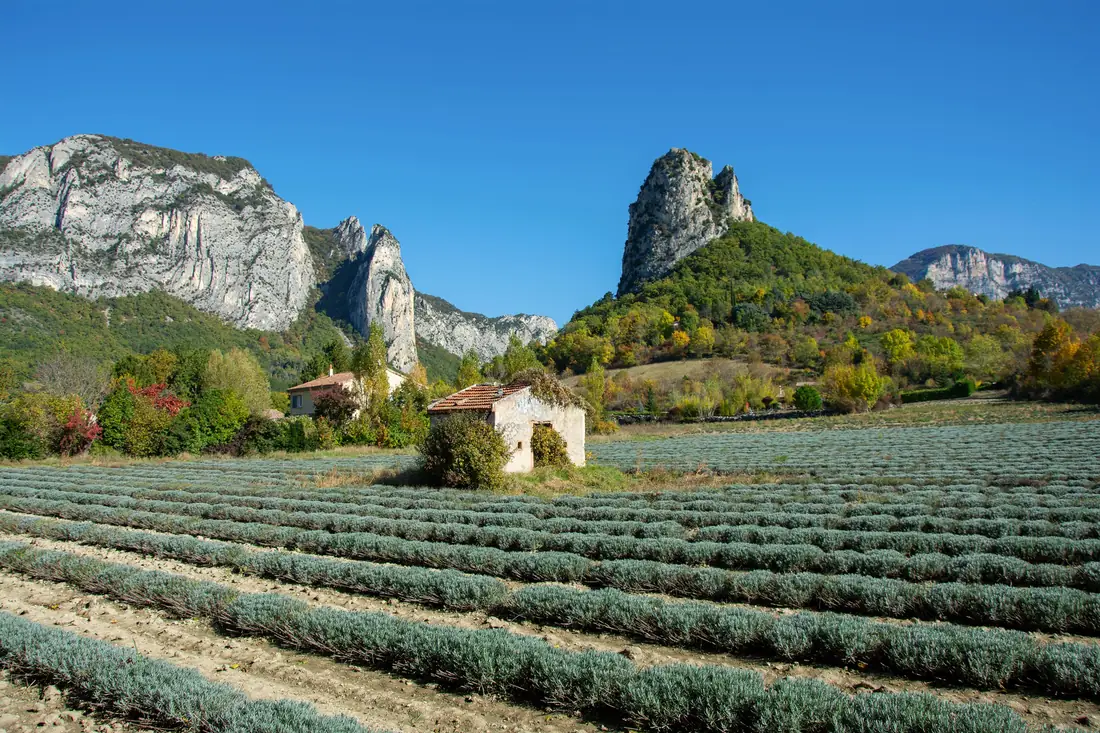
Rangs de lavande au pied des Trois Becs, à Saoû
Photo : mermoz lionel, via Pexels

Qui vous accompagne

Du notariat au grand groupe,
puis à mon propre cabinet.

Je m'appelle Robin Roche. Après plusieurs années en étude notariale, puis une première expérience en gestion de patrimoine au sein d'un grand groupe, j'ai créé Finance Nomade pour accompagner les particuliers, les professions libérales, les cadres et les chefs d'entreprise dans les décisions qui engagent leur patrimoine sur vingt ans.

Le cabinet est enregistré à l'ORIAS sous le numéro 26009844, en qualité de conseiller en investissements financiers et de courtier en assurance. J'exerce sous certification professionnelle AMF et adhère à la CNCEF Patrimoine ainsi qu'à la CNCEF Assurance.

Conseiller en gestion de patrimoine (CGP) basé à Crest, entre la Drôme du Rhône et celle du Diois, j'interviens dans tout le département, de Saint-Vallier à Pierrelatte et jusqu'à Nyons et Buis-les-Baronnies, ainsi que partout en France par visioconférence.

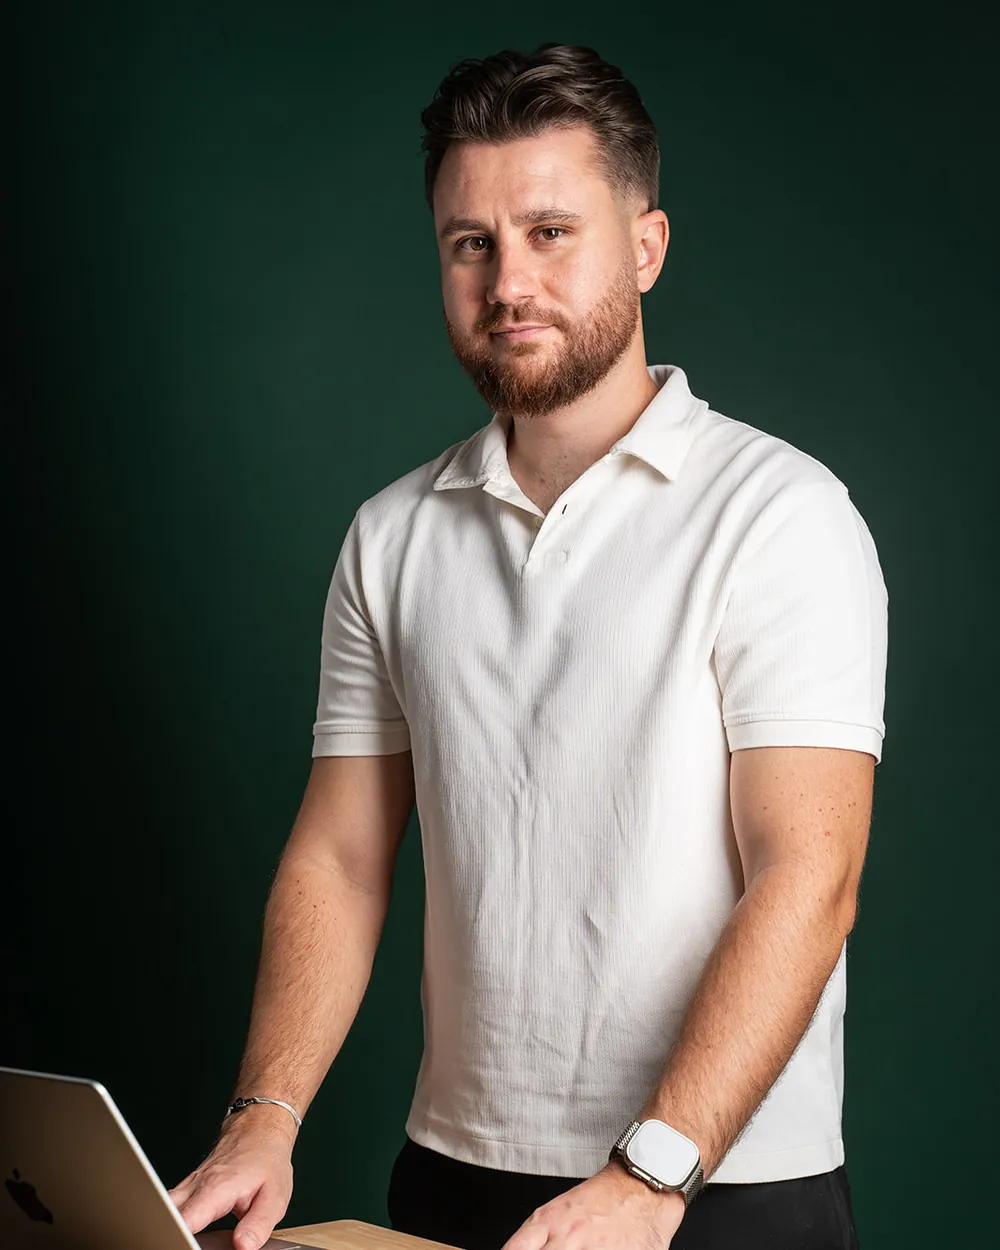
Portrait de Robin Roche, conseiller en gestion de patrimoine et fondateur de Finance Nomade
Robin Roche, fondateur du cabinet

Le vrai sujet

Pourquoi pas simplement
votre banque ?

Un conseiller bancaire distribue en priorité les produits de son propre groupe. Le catalogue est fermé, les frais rarement détaillés, et l'arbitrage entre deux solutions se fait dans un périmètre restreint.

Finance Nomade n'a aucun lien capitalistique avec un établissement bancaire ou une compagnie d'assurance. Les solutions sont retenues sur leurs caractéristiques réelles : frais d'entrée, frais de gestion, qualité des supports, conditions de sortie. Chaque ligne de frais vous est présentée avant toute décision, et ma rémunération vous est expliquée à l'euro près.

Au sens de l'article 325-5 du règlement général de l'AMF, le conseil est fourni de manière non indépendante : je peux percevoir des rétrocessions sur les contrats distribués. Elles sont systématiquement communiquées avant souscription. C'est une information réglementaire, pas une nuance de langage.

Une formation juridique, et le même risque que vous

Ma formation est d'abord juridique : un diplôme de notaire (DSN), et des années passées sur des actes, des successions et des régimes matrimoniaux. C'est elle qui me sert à lire une situation avant de parler de produit, parce qu'une clause bénéficiaire mal rédigée ou un régime matrimonial mal choisi coûtent souvent bien plus cher qu'un point de frais de gestion.

S'y ajoute un engagement personnel : j'investis moi-même dans les supports que je recommande. Ce n'est ni une garantie ni une promesse de performance, et tout investissement comporte un risque de perte en capital. Cela veut simplement dire que je prends le même risque que vous, ce qui n'est pas la règle dans un réseau de distribution.

Le même interlocuteur dans cinq ans

Voilà un point rarement évoqué, et pourtant décisif sur un accompagnement de vingt ans : la stabilité de votre interlocuteur. En agence bancaire comme dans les grands groupes de conseil, la rotation des conseillers est fréquente. Chaque changement vous oblige à tout réexpliquer : votre situation, vos projets, votre famille, et les raisons qui ont motivé les décisions précédentes.

Je suis à mon compte. C'est moi que vous aurez au téléphone dans cinq ans, avec l'historique complet de votre dossier et la mémoire des arbitrages rendus. Un patrimoine se construit dans la durée, il se conseille dans la durée aussi.
Mes services

Ce que je fais
pour vous dans la Drôme.

Un seul interlocuteur pour tout le patrimoine. Chaque domaine commence de la même façon : ce que vous avez aujourd'hui, ce que cela vous coûte, puis les options chiffrées. Vous décidez, je mets en place et je suis.

01 / 06

Placements

Assurance-vie, PEA, compte-titres

Une allocation construite avec vous, avec des fonds indiciels cotés et des supports choisis ligne par ligne. Avant tout conseil, je décompose les frais de vos contrats actuels. Tout placement en unités de compte comporte un risque de perte en capital. Voir les placements financiers.

Assurance-viePEAFrais
02 / 06

Retraite

Combien il vous manque

Je chiffre votre future pension, l'écart avec votre niveau de vie et le capital qui le comblerait. Puis on compare les enveloppes sur vos chiffres, dont le plan d'épargne retraite. Voir préparer sa retraite.

PensionPlan d'épargne retraiteCapital
03 / 06

Immobilier

Location, SCPI, fiscalité

Ce que rapporte vraiment un logement loué une fois tout déduit, le régime fiscal qui vous convient, et les autres façons de détenir de l'immobilier, comme les parts de SCPI. Voir l'immobilier patrimonial.

LocationSCPIFiscalité
04 / 06

Transmission

Donation, démembrement, clause bénéficiaire

Formé au notariat, je lis d'abord vos actes : régime matrimonial, testament, clauses bénéficiaires. Puis je chiffre chaque option avant que vous passiez chez votre notaire. Voir la transmission.

DonationDémembrementClause bénéficiaire
05 / 06

Dirigeants et indépendants

Trésorerie, prévoyance, cession

Trésorerie de la société, salaire ou dividendes, prévoyance de celui qui travaille seul, puis préparation de la vente ou de la transmission le moment venu. Voir les missions pour dirigeants.

TrésoreriePrévoyanceCession
06 / 06

Fiscalité

L'économie nette, chiffrée

Plan d'épargne retraite, déficit foncier, dispositifs de réduction d'impôt : je chiffre ce que chacun rapporte vraiment, frais et contreparties compris, avant toute souscription. Voir l'optimisation fiscale.

ImpôtDéficit foncierÉconomie nette

La Drôme

Deux Drôme,
deux façons d'avoir un patrimoine.

Le long du Rhône, de Saint-Vallier à Pierrelatte, 84 à 86 % des personnes qui travaillent sont salariées et les résidences secondaires sont rares : le patrimoine se construit au fil d'une carrière. Pour l'agglomération de Valence, voir la page Valence ; pour Montélimar, la page Montélimar.

Dans le Diois, les Baronnies et le pays de Dieulefit, une personne sur trois qui travaille est à son compte, contre 13,8 % en France, et les maisons de vacances font de 22 à 32 % des logements (Insee, recensement 2023). Pour la vallée de la Drôme et le Diois, voir la page Crest et la page Die.

Le cabinet est à Crest, entre les deux, sans bureau à Valence, à Montélimar ou à Nyons. Ces deux Drôme dessinent les quatre situations détaillées juste après ; les chiffres de chaque territoire suivent.

Les sujets d'ici

Quatre domaines,
des deux côtés du département.

Deux viennent du Rhône, deux des vallées. Et pour chacune, voici ce que je fais concrètement.

FINANCIER

La trésorerie qui dort dans la société

Entreprises de Montélimar, Pierrelatte ou Romans

Le long du Rhône, l'industrie, le transport et le bâtiment font vivre beaucoup de petites entreprises. Les bonnes années laissent de la trésorerie, et elle reste souvent sur le compte de la société, par prudence ou faute de temps. Trois choix existent, et ils ne coûtent pas la même chose : la laisser, la verser au dirigeant en salaire ou en dividendes, ou la placer au nom de la société. Un contrat de capitalisation souscrit par une société à l'impôt sur les sociétés est imposé chaque année sur un rendement forfaitaire, puis régularisé à la sortie. Ce que je fais : je chiffre ces trois choix pour votre société, impôts et frais compris. Tout support autre qu'un dépôt comporte un risque de perte en capital. Le calcul complet, sur dix ans, est dans l'article sur la rémunération du dirigeant. Voir aussi le volet placements.

TrésorerieContrat de capitalisationDividendes
RETRAITE

Vivre d'un capital sans l'épuiser

S'installer ici pour sa retraite

Dans les Baronnies, plus d'un habitant sur trois a 65 ans ou plus, contre un sur cinq en France. Beaucoup sont arrivés au moment de la retraite, avec une pension et le prix d'un logement vendu ailleurs. La plus-value sur la vente de la résidence principale n'est pas imposée : la vraie question vient après. Combien retirer chaque année pour que le capital tienne jusqu'à 90 ans et au-delà ? Des retraits sur une assurance-vie de plus de huit ans sont une réponse fréquente. L'impôt sur le revenu ne porte que sur la part de gains contenue dans chaque retrait, après un abattement annuel de 4 600 € pour une personne seule et de 9 200 € pour un couple. Les prélèvements sociaux de 17,2 % restent dus sur ces gains, et les unités de compte comportent un risque de perte en capital. Ce que je fais : je calcule le retrait annuel que votre capital peut supporter, puis j'organise les retraits entre vos contrats. Voir préparer sa retraite.

RetraitsAbattement après 8 ansHorizon de vie
IMMOBILIER

Revendre la maison de vacances

Diois, Baronnies, pays de Dieulefit

Dans le Diois et les Baronnies, près d'un logement sur trois est une résidence secondaire. Beaucoup ont été achetées il y a longtemps et ont pris de la valeur. À la revente, la plus-value est exonérée d'impôt sur le revenu au-delà de 22 ans de détention, et de prélèvements sociaux au-delà de 30 ans : entre les deux, chaque année compte. Une règle est méconnue. Si vous n'avez pas été propriétaire de votre résidence principale pendant les quatre ans qui précèdent la vente, parce que vous êtes locataire à Lyon par exemple, la plus-value de la maison peut être exonérée à hauteur du prix que vous réinvestissez, dans les deux ans, dans l'achat ou la construction de votre résidence principale. Cette exonération ne sert qu'une fois et se demande dans l'acte de vente (service-public.fr). Ce que je fais : je vérifie si cette exonération peut jouer pour vous et je chiffre la vente selon l'année où elle a lieu. Voir le volet immobilier.

22 ans et 30 ansRemploi du prixUne seule fois
ENTREPRISE

Quand tout repose sur une seule personne

Artisans, commerçants, exploitants à leur compte

Dans le Diois, les Baronnies et le pays de Dieulefit, une personne sur trois qui travaille est à son compte. Souvent, l'activité ne tourne qu'avec elle : l'atelier, les vergers, la boutique, le cabinet. Six mois d'arrêt de travail coupent le chiffre d'affaires, mais pas les charges, le crédit ni les dépenses du foyer. Les indemnités du régime des indépendants restent modestes, et rien ne les complète si l'on n'a pas signé de contrat. Un contrat de prévoyance couvre l'arrêt de travail, l'invalidité et le décès. Pour un artisan, un commerçant ou un libéral imposé au réel, ses cotisations sont déductibles du bénéfice dans certaines limites ; les exploitants agricoles ont un dispositif voisin. Une question se règle avant le contrat : que deviendrait l'activité, et qui la reprendrait, si vous ne pouviez plus l'exercer ? Ce que je fais : je chiffre ce que votre foyer perdrait pendant un arrêt, puis je compare les contrats de prévoyance sur vos besoins. Voir le volet ingénierie professionnelle.

PrévoyanceArrêt de travailArt. 154 bis CGI

Les repères

Les deux Drôme
en quatre chiffres.

Dès qu'on quitte le Rhône, la part des personnes à leur compte monte, et celle des résidences secondaires avec elle. Dans les Baronnies, à Dieulefit et dans le Diois, les 65 ans et plus dépassent aussi nettement la part nationale. Le niveau de vie médian, lui, bouge peu : de 22 140 € par an dans le Diois à 25 760 € dans le Val de Drôme.

TerritoireÀ son compteRésidences secondaires65 ans ou plusEmplois agricoles
Valence Romans Agglo14,1 %2,6 %22,6 %1,8 %
Porte de DrômArdèche (Saint-Vallier)14,3 %3,5 %21,9 %4,7 %
Montélimar Agglomération16,0 %4,1 %22,4 %2,0 %
Drôme Sud Provence14,1 %5,4 %22,0 %3,5 %
Val de Drôme en Biovallée19,4 %7,9 %21,4 %8,7 %
Crestois et Pays de Saillans24,1 %8,9 %26,3 %5,1 %
Dieulefit-Bourdeaux32,3 %22,1 %30,9 %5,0 %
Baronnies en Drôme provençale33,3 %29,7 %35,9 %14,1 %
Diois34,3 %32,0 %28,6 %13,4 %
Drôme16,9 %7,8 %23,4 %3,7 %
France13,8 %9,7 %21,2 %2,3 %

À son compte : part des personnes en emploi qui ne sont pas salariées. Résidences secondaires : part des logements, logements occasionnels compris. 65 ans ou plus : part de la population. Emplois agricoles : part des emplois du territoire. Porte de DrômArdèche compte aussi huit communes ardéchoises. Source : Insee, dossiers complets par intercommunalité, recensement de la population 2023 et niveau de vie 2023, relevés le 13/09/2026.

En pratique

Comment on travaille
d'un bout à l'autre du département.

01

Un premier échange d'une heure, offert

En visioconférence, sans engagement, que vous habitiez Saint-Vallier, Nyons ou Buis-les-Baronnies. Vous expliquez votre situation et vos objectifs, et je vous dis si une mission a du sens, et laquelle.

02

L'audit patrimonial

Recueil complet de ce que vous avez, décomposition des frais que vous payez aujourd'hui, chiffrage de la fiscalité. Quand le dossier le justifie, je viens chez vous ou dans votre entreprise pour lire vos documents avec vous.

03

Des préconisations écrites

Des scénarios chiffrés, avec le coût réel de chaque option, formalisés dans une lettre de mission puis une déclaration d'adéquation. Vous décidez en connaissance de cause.

04

La mise en place et le suivi

Je mets en place ce que vous avez choisi, avec votre notaire ou votre expert-comptable quand il le faut, puis on fait le point chaque année. Réponse personnelle sous 48 h ouvrées.

La rémunération du cabinet est hybride, mais jamais deux fois pour la même chose : si le conseil débouche sur un placement fait avec le cabinet, aucun honoraire ; sinon, le barème public s'applique, le même dans tout le département. Voir le détail des honoraires.

Questions fréquentes

Les réponses,
en clair.

Que faites-vous concrètement pour un habitant de la Drôme ?

Je fais le point sur tout votre patrimoine : placements, retraite, immobilier, transmission et, si vous êtes dirigeant ou à votre compte, votre activité. Je décompose les frais que vous payez, je chiffre les options, puis je mets en place ce que vous décidez et je le suis chaque année. Les rendez-vous se tiennent en visioconférence, ou chez vous quand le dossier le justifie.

Intervenez-vous dans toute la Drôme ?

Oui. Le cabinet est installé à Crest et intervient dans tout le département, de Saint-Vallier à Pierrelatte et de Romans-sur-Isère à Nyons. Les rendez-vous se tiennent en visioconférence, ou chez vous quand le dossier le justifie, en particulier pour un premier audit. Pour la vallée de la Drôme et le Diois, les pages Crest et Die détaillent les sujets propres à ces territoires.

Avez-vous un bureau à Valence, Montélimar ou Nyons ?

Non. Le cabinet est à Crest. Pour un audit, se voir chez vous ou en visioconférence est souvent plus efficace qu'un bureau : vos relevés, vos contrats et vos actes sont sous la main.

J'ai une maison dans la Drôme mais je vis ailleurs, pouvez-vous m'aider ?

Oui, et c'est fréquent dans le Diois, les Baronnies et le pays de Dieulefit, où les résidences secondaires représentent de 22 à 32 % des logements. Garder, louer, revendre ou transmettre la maison se prépare très bien à distance. Une visite sur place n'est utile que si la décision porte sur le bien lui-même.

Je suis à mon compte dans la Drôme provençale, par quoi commencer ?

Par deux questions. Que deviendrait votre foyer si vous ne pouviez plus travailler pendant six mois ? Et que vous laissera votre retraite ? Sur ces deux sujets, une personne à son compte n'a que ce qu'elle a elle-même organisé. Les réponses se chiffrent pendant l'audit, avant toute recommandation de contrat.

Combien ça coûte ?

Le premier échange est offert. La rémunération du cabinet est hybride, mais jamais deux fois pour la même chose. Si le conseil débouche sur un placement fait avec le cabinet, aucun honoraire n'est facturé : je suis rémunéré par les commissions des partenaires, prélevées sur les frais des contrats, que vous paieriez aussi en souscrivant seul, et annoncées avant toute signature. Si rien n'est placé avec le cabinet, le barème public s'applique : de 500 à 1 666,67 € par mission selon sa complexité, TVA non applicable. Le détail est sur la page des honoraires.

Quelle différence avec un conseiller installé près de chez moi ?

La distance compte moins que le modèle. Le cabinet n'a aucun lien capitalistique avec une banque ou une compagnie d'assurance, choisit les solutions dans un univers ouvert, publie son barème et détaille l'intégralité des frais. Sur les reventes, les donations et les sociétés, ma formation notariale porte précisément sur les actes.

Prendre rendez-vous

Une décision à préparer ?
Parlons-en.

Un échange d'une heure, offert et sans engagement. Nous partons de votre situation réelle, pas d'un cas type.

07 56 44 49 93 ou contact@financenomade.fr
Réponse personnelle sous 48 h ouvrées, visioconférence partout en France