Chiffres, taux et barèmes cités : ceux en vigueur au 13 août 2026, date de publication.
L’essentiel en trois points
- En juin 2026, la DGFiP a réécrit son guide « L’évaluation des entreprises et des titres de sociétés ». Cette édition compte 82 pages. Or la précédente datait de novembre 2006.
- D’abord, le guide écarte toute formule automatique : il exige une analyse individualisée et un échange contradictoire. Ensuite, il recense sept primes et décotes qu’il faut justifier une par une.
- Depuis le 28 mai 2026, un rescrit valeur portant sur une PME change de nature. Le silence de l’administration pendant six mois vaut désormais accord sur la valeur proposée. C’est nouveau, et c’est ce qui change le plus. Holding passive et SCI restent toutefois hors champ.
Vous donnez les titres de votre société à vos enfants. Vous retenez une valeur de 1,2 million d’euros. Trois ans plus tard, l’administration vous écrit qu’elle en retient 1,8.
Les 600 000 euros d’écart ne sont pas une querelle d’experts. Ce sont des droits de donation complémentaires et des intérêts de retard. S’y ajoute une majoration si le service considère que vous ne pouviez pas l’ignorer.
Or, sur ce terrain précis, deux textes ont bougé à quelques semaines d’intervalle, au printemps 2026. Pourtant, presque personne n’en a parlé.
Deux changements, en deux mois
Le premier est un document. En juin 2026, l’administration fiscale a publié une nouvelle édition de son guide. Son titre : L’évaluation des entreprises et des titres de sociétés. Le précédent datait de novembre 2006. Entre les deux, vingt ans de jurisprudence et de pratiques. Et surtout des modèles économiques que le texte de 2006 ne connaissait pas.
Le second est une loi. L’article L. 18 du livre des procédures fiscales organise le rescrit valeur. Depuis le 28 mai 2026, le silence de l’administration y vaut accord lorsque la donation porte sur une PME.
Le premier texte dit comment l’administration raisonne. Le second dit ce qui se passe quand elle ne répond pas. Pris ensemble, ils déplacent donc la façon de préparer une transmission d’entreprise.
Pourquoi la valeur retenue est un dossier, pas un chiffre
Une valorisation d’entreprise n’a pas de valeur objective. Elle a en revanche une valeur défendable, ce qui est très différent.
L’article L. 17 du livre des procédures fiscales est explicite. Il autorise l’administration à rectifier un prix ou une évaluation qui lui paraissent inférieurs à la valeur vénale réelle. Trois gestes ouvrent cette porte : donner vos titres, les apporter à une holding, les céder. Ensuite, elle se referme lentement.
Ce que coûte un redressement, précisément :
- Les droits complémentaires, calculés sur la valeur rectifiée.
- L’intérêt de retard, au taux de 0,20 % par mois, soit 2,4 % l’an. Article 1727 du code général des impôts.
- Une majoration de 40 % si le service retient le manquement délibéré (article 1729 du même code).
Une soupape existe pourtant, et peu de dirigeants la connaissent. Sauf manquement délibéré, l’administration ne réclame pas l’intérêt de retard lorsque l’insuffisance n’excède pas le dixième de la valeur du bien. Attention toutefois à la façon dont elle se calcule. La comparaison se fait bien par bien, sur la valeur rectifiée de l’élément concerné. Elle ne porte donc pas sur le total de la déclaration.
Autrement dit, la loi vous laisse une marge d’appréciation de 10 %. Pas de 30 %.
Ce que dit le guide de juin 2026
Le préambule pose deux exigences, et tout le document en découle. D’abord, l’analyse préalable, approfondie et individualisée de chaque entreprise. Ensuite, l’échange contradictoire. Le guide indique d’ailleurs noir sur blanc qu’il ne fournit aucune formule de calcul mécaniquement applicable. Il rappelle aussi que les évaluations de l’administration se font sous le contrôle du juge. Ce cadre vient de la Cour de cassation et du Conseil d’État.
Le plan, en quatre parties, dit déjà l’essentiel de la méthode attendue :
- Le diagnostic stratégique et financier préalable, avant toute formule.
- Les méthodes : capitalisation d’un résultat normatif, flux de trésorerie actualisés, multiples, valeur de rendement, puis approche patrimoniale.
- La combinaison des méthodes pour arrêter la valeur vénale.
- Les primes et décotes.
Cette quatrième partie est celle qui décide, en pratique, du montant final. Le guide y recense sept correctifs. D’abord la prime de contrôle et la décote de minorité. Ensuite les décotes d’illiquidité, de taille et d’incessibilité. Enfin la décote « homme-clé », la décote de holding et la décote pour fiscalité latente. On les reprend un par un plus bas.
Enfin, quatre fiches ferment le guide. Deux d’entre elles visent les structures que l’on rencontre dans un patrimoine privé. Il s’agit notamment des sociétés holdings patrimoniales ou financières et des sociétés civiles immobilières.
Primes et décotes : ce que le guide dit, correctif par correctif
Trois règles encadrent tout le reste. D’abord, une prime ou une décote n’est en aucun cas mécanique : son seul objet est d’intégrer une caractéristique que les méthodes n’ont pas déjà prise en compte. Ensuite, l’évaluateur doit expliquer et justifier chacune d’elles. Enfin, quand plusieurs motifs justifient un ajustement, le niveau de décote s’apprécie de manière globale, jamais par empilement.
Contrôle, minorité, illiquidité
- Prime de contrôle et décote de minorité. Un paquet de titres qui emporte le pouvoir de décision vaut plus qu’un paquet minoritaire. Mais pour les titres non cotés, l’administration annonce qu’elle n’applique en principe ni l’une ni l’autre. Elle pondère différemment ses méthodes selon que le paquet confère ou non le pouvoir. Et si les multiples retenus proviennent déjà de transactions minoritaires, la décote de minorité ferait double emploi. En sens inverse, la Cour de cassation a validé une prime de contrôle de 20 %. Elle portait sur le cours de bourse d’une société cotée, détenue et contrôlée par une holding non cotée.
- Décote d’illiquidité. Un investissement liquide vaut plus qu’un investissement que l’on ne peut pas revendre sans délai ni perte. Le guide ne l’admet que dans deux cas. D’abord, une évaluation fondée sur le seul actif net réévalué. Ensuite, une évaluation construite sur des données boursières, taux ou multiples. Il prévient aussi que la décote diminue nécessairement quand la société détient des actifs liquides importants.
Taille, incessibilité, homme-clé
- Décote de taille. Les petites sociétés portent un risque plus élevé. Coûts moins absorbés, moindre diversification, accès au crédit plus difficile, dépendance au dirigeant. En pratique, le guide attend que cet effet passe par une prime dans le coût du capital, pas par un abattement final. C’est le chevauchement le plus fréquent avec l’illiquidité, donc le terrain classique du double emploi. Le guide exclut par ailleurs qu’elle résulte d’un simple usage de place.
- Décote d’incessibilité. Elle vise les restrictions à la libre cession des titres, clauses statutaires ou pacte d’actionnaires. Elle ne s’apprécie donc qu’à la lecture attentive des textes, au cas par cas. En règle générale, elle ne concerne que les paquets minoritaires. Une clause d’agrément s’évalue avec ses avantages comme ses inconvénients. Ainsi, la Cour de cassation a retenu 10 % dans un arrêt de principe. Deux exclusions nettes, enfin. La clause d’inaliénabilité d’une donation et l’engagement de conservation d’un pacte Dutreil restent sans effet sur la valeur vénale.
- Décote « homme-clé ». Elle traduit la dépendance de l’entreprise à son dirigeant ou à une personne dont les qualités portent l’activité. La jurisprudence l’a d’ailleurs reconnue. La cour administrative d’appel de Bordeaux a retenu 10 %. Elle s’apprécie ensuite au regard des mesures qui atténuent le risque : succession préparée, assurance homme-clé. Or ce risque touche surtout les petites structures. La prime de taille peut donc déjà l’intégrer : pas deux fois.
Holding et fiscalité latente
- Décote de holding. C’est une décote globale. Elle couvre à la fois l’illiquidité des actifs, les coûts de fonctionnement et la complexité de la structure. Elle couvre aussi la fiscalité latente, l’endettement et le caractère minoritaire du paquet transmis. Le guide en tire donc la conséquence logique : l’appliquer exclut toute autre décote qui serait surabondante. Dans une cascade de holdings, pas de décote mécanique à chaque étage. Enfin, elle reste limitée quand la holding détient une filiale unique ou une trésorerie significative.
- Décote pour fiscalité latente. Elle ne joue, enfin, que dans l’approche patrimoniale, au moment de la revalorisation des actifs. Un bien nécessaire à l’exploitation n’a pas vocation à sortir de la société : aucune fiscalité latente à déduire sur lui. Elle ne se conçoit donc que pour les biens dont la société pourrait se séparer sans nuire à son activité.
Ce qu’il faut en retenir : le guide ne donne aucun barème. Les pourcentages qui circulent viennent en effet de la jurisprudence, pas d’un droit acquis. Ce que le contrôle sanctionne n’est donc pas la décote, mais la décote non justifiée, ou comptée deux fois.
Titres démembrés : ce que le guide dit, noir sur blanc
C’est le point sur lequel on lit le plus d’approximations, et le guide est pourtant explicite.
Le guide évalue d’abord les titres grevés d’usufruit en pleine propriété, selon ses propres méthodes. Il applique ensuite le barème de l’article 669 du code général des impôts pour en déduire la nue-propriété. Le guide prend toutefois soin de rappeler une limite. Ce barème ne s’impose que pour la liquidation des droits d’enregistrement et de la taxe de publicité foncière.
Pour l’usufruit temporaire de titres non cotés, le guide renvoie à une décision du Conseil d’État du 30 septembre 2019. Celle-ci valide la méthode des flux de trésorerie actualisés. Mais ces flux doivent se fonder sur les distributions prévisionnelles de la société, et non sur ses résultats imposables prévisionnels. Ce qui compte est ce que l’usufruitier percevra réellement.
La nuance n’est pas cosmétique. Une société très bénéficiaire qui ne distribue rien porte un usufruit qui ne vaut presque rien. Ainsi, une donation de nue-propriété construite sur le résultat, et non sur le dividende, part fragilisée.
Le rescrit valeur : depuis le 28 mai 2026, le silence vaut accord
Le rescrit valeur figure à l’article L. 18 du livre des procédures fiscales. Il permet de soumettre à l’administration la valeur retenue pour une entreprise, avant d’en faire donation. Il existe depuis longtemps, mais peu de dirigeants l’utilisaient. La raison est simple : on ouvrait son dossier sans certitude d’obtenir une réponse.
La loi n° 2026-403 du 26 mai 2026 de simplification de la vie économique a changé cela. Le texte vise les micro-entreprises et les PME au sens du règlement européen 651/2014. Concrètement : moins de 250 salariés. Et soit un chiffre d’affaires inférieur à 50 millions d’euros, soit un total de bilan inférieur à 43 millions. Dans ce cas, l’absence de réponse dans le délai de six mois vaut accord sur la valeur estimée.
Qui peut le demander, et qui ne peut pas
Le champ de la procédure figure au I de l’article L. 18, et il n’a pas bougé en 2026. D’abord, le donateur doit exercer des fonctions de direction dans la société dont il donne les titres. Ensuite, le texte écarte les sociétés dont l’activité principale est la gestion de leur propre patrimoine, mobilier ou immobilier. Une SCI ou une holding passive restent donc à la porte. Le guide leur consacre une fiche, mais la procédure ne leur est pas ouverte.
Une holding animatrice entre en revanche dans le champ. C’est celle qui participe activement à la conduite de la politique de son groupe et au contrôle de ses filiales. Encore faut-il que cette animation reste son activité principale. Or une holding de dirigeant loge souvent aussi de l’immobilier, de la trésorerie ou des participations minoritaires. Le juge tranche alors par un faisceau d’indices, et retient notamment un ratio : la valeur vénale des titres des filiales animées doit dépasser la moitié de l’actif total. Le Conseil d’État l’a posé en 2018, la Cour de cassation l’a repris en 2020.
Deux conséquences pratiques. D’abord, les seuils PME s’apprécient avec les entreprises liées : une holding animatrice se mesure donc avec son groupe, pas seule. Ensuite, le rescrit sécurise la valeur, et rien d’autre. Il ne dit pas que la holding est animatrice. Si l’administration établit plus tard qu’elle gérait surtout son propre patrimoine, elle sort du champ de l’article L. 18, silence ou pas. En situation mixte, mieux vaut donc faire confirmer l’éligibilité par un rescrit de droit commun avant de déposer le dossier de valeur. Et prouver l’animation : conventions, procès-verbaux, organigramme fonctionnel, ratio de prépondérance.
Neuf mois, étape par étape
Le calendrier se déroule aujourd’hui en quatre temps :
- Le dossier. Il part à l’administration centrale de la DGFiP, par un envoi qui prouve sa réception, avec le projet d’acte de donation et une proposition d’évaluation. L’article R*18-1 en fixe le contenu : identification et statuts, structure du capital du groupe, quotité et nature des droits donnés avec les pactes d’associés, mutations des trois dernières années, description des activités, comptes individuels et consolidés des trois derniers exercices, analyse financière et données du secteur, méthodes d’évaluation avec le détail des calculs, et toute particularité qui justifie une approche spécifique. Pour une holding, y joindre les preuves de l’animation.
- Deux mois. C’est le délai dont dispose l’administration pour réclamer des compléments d’information.
- Six mois. C’est ensuite son délai pour se prononcer. Il court de la réception de la demande, ou de celle des compléments si l’administration en réclame. Pendant l’instruction, vous devez lui signaler tout élément nouveau qui remettrait en cause votre évaluation.
- Trois mois. C’est le piège. L’accord ne protège que si vous signez la donation dans les trois mois qui suivent la réponse. Et à la valeur acceptée. Au-delà, la garantie tombe. Une seule soupape, prévue par la doctrine administrative : une prolongation de trois mois au plus, demandée avant l’échéance pour une situation exceptionnelle et justifiée.
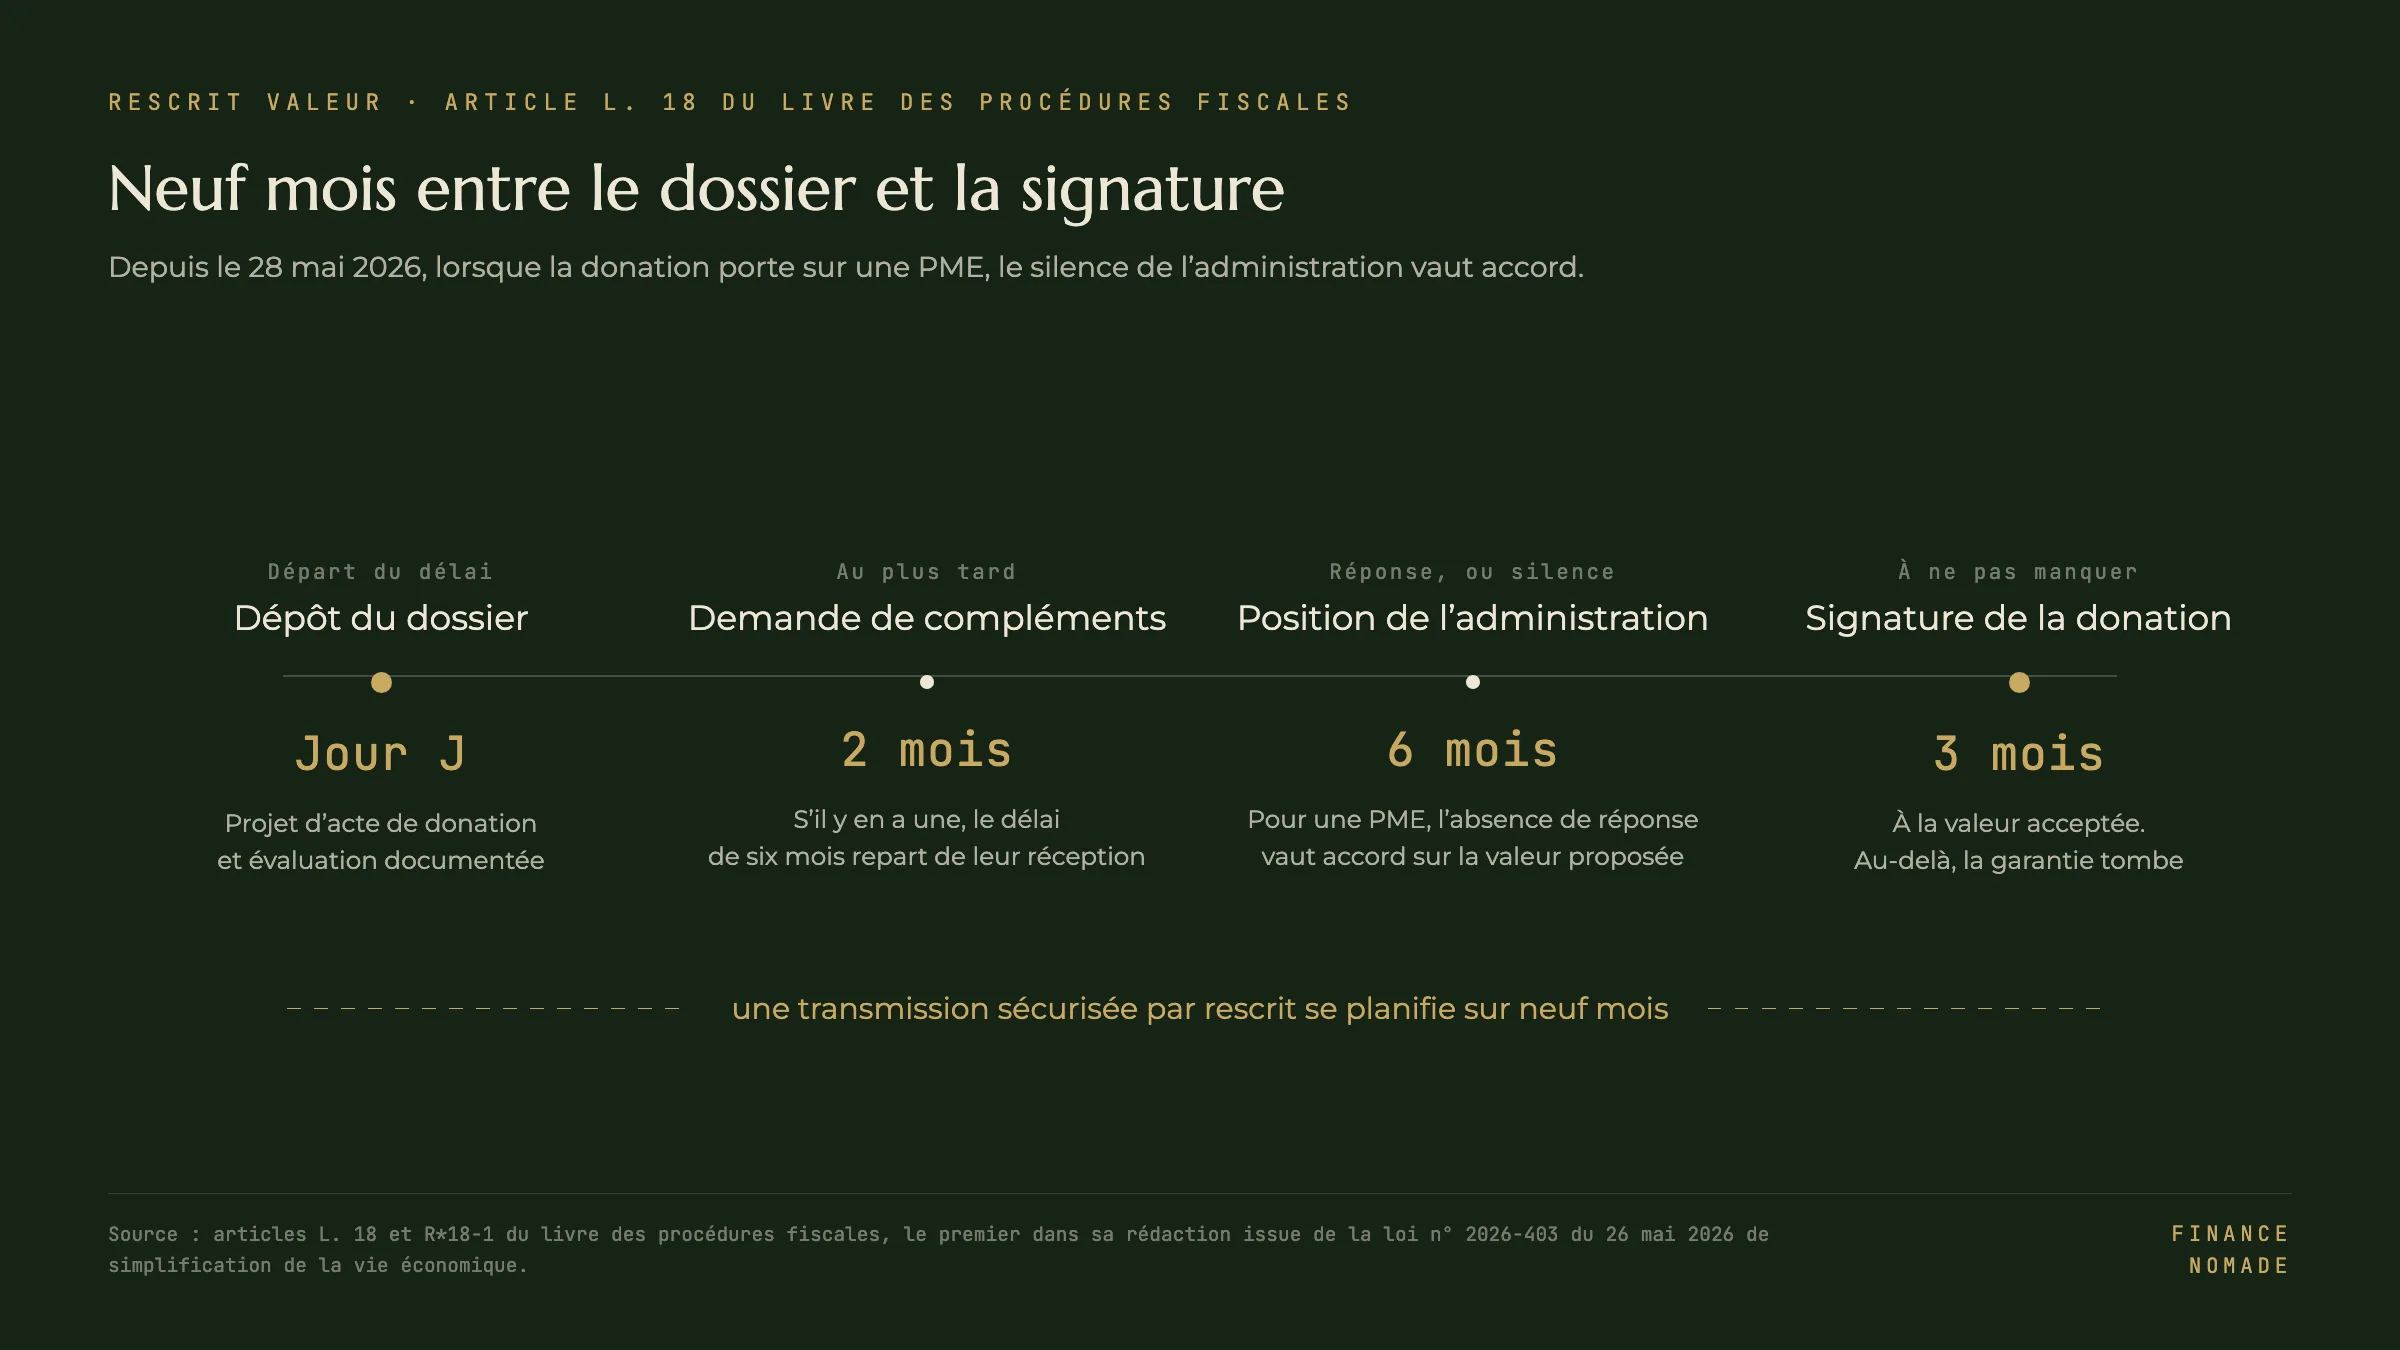
Autrement dit, une transmission sécurisée par rescrit se planifie sur neuf mois. Et davantage si l’administration réclame des compléments, puisque le délai de six mois repart alors de leur réception. Ce n’est donc pas une formalité de dernière minute.
Deux angles morts du texte
Une réserve, par honnêteté : le décret qui fixe le contenu du dossier n’a pas encore suivi cette réforme. Il reste donc celui du 22 avril 2025. Et la doctrine administrative sur le rescrit valeur, elle, n’a pas encore intégré l’accord tacite.
Le second angle mort est plus gênant. La loi n’a pas retouché le 3° du I de l’article L. 18. Il exige toujours une donation « sur la base de la valeur vénale expressément acceptée », dans les trois mois « suivant la réponse ». Or un accord tacite ne comporte ni réponse, ni acceptation expresse. Le point de départ des trois mois n’est donc fixé par aucun texte. En attendant une précision, la prudence commande de les compter dès l’expiration des six mois. Et de conserver la preuve de la date de réception du dossier complet, puisque tout se calcule à partir d’elle.
Dans quels cas cela vous concerne
- Vous envisagez de donner tout ou partie de vos titres, en pleine propriété ou en nue-propriété.
- Vous préparez une cession, avec ou sans apport préalable à une holding.
- Vous avez un pacte Dutreil en cours ou en projet, dont l’assiette repose sur une valeur.
- Vous détenez une holding patrimoniale ou une SCI, que le guide traite désormais dans des fiches dédiées. Le rescrit valeur, lui, ne leur est pas ouvert, sauf holding animatrice.
- Vous devez enfin évaluer des titres dans une succession ou lors d’une liquidation de régime matrimonial.
Ce qu’il faut faire maintenant
- Un projet dans les deux ans ? Ressortez la dernière valorisation, regardez sa date, et surtout la solidité de son argumentaire. Un chiffre sans dossier qui l’explique reste en effet indéfendable.
- Une valorisation antérieure à juin 2026 ? Elle reste valable, mais elle s’appuie sur un texte qui n’est plus la référence. Faites-la donc relire avant de la figer dans un acte.
- Une donation de titres de PME en vue ? Le rescrit valeur devient donc l’option par défaut, et non plus l’exception. Reculez de neuf mois dans votre calendrier, et c’est maintenant.
- Aucun projet en vue ? Notez toutefois que le référentiel a changé, et pensez-y le jour où le sujet se posera.
À retenir : la valeur de votre entreprise n’est pas un chiffre, c’est un dossier. La DGFiP vient d’ailleurs de réécrire le référentiel qui sert à le juger, pour la première fois en vingt ans. Et la procédure qui permet de faire valider cette valeur avant l’acte a changé. Désormais, pour une PME que vous dirigez, le silence de l’administration joue en votre faveur.
Questions fréquentes
Quand la DGFiP a-t-elle publié son nouveau guide d’évaluation des entreprises ?
En juin 2026, sur impots.gouv.fr. Cette édition compte 82 pages. La précédente édition du guide « L’évaluation des entreprises et des titres de sociétés » datait, elle, de novembre 2006. Soit près de vingt ans plus tôt.
Le silence de l’administration vaut-il accord sur un rescrit valeur ?
Oui, depuis le 28 mai 2026. Cela vaut lorsque la donation porte sur une micro-entreprise ou une PME au sens du règlement européen 651/2014. L’absence de réponse dans le délai de six mois vaut alors accord sur la valeur proposée. Hors de ce cas, un accord exprès reste nécessaire.
Une holding peut-elle bénéficier du rescrit valeur ?
Seulement si elle est animatrice : elle participe activement à la conduite de la politique de son groupe et au contrôle de ses filiales, et cette animation reste son activité principale. L’article L. 18 exclut en effet les sociétés qui gèrent surtout leur propre patrimoine. Une holding passive ou une SCI sont donc hors champ. Le donateur doit par ailleurs exercer des fonctions de direction dans la holding elle-même.
Combien de temps prend un rescrit valeur ?
L’administration dispose de six mois pour se prononcer. Ce délai court de la réception de la demande, ou des compléments qu’elle peut réclamer dans les deux mois. Vous devez ensuite signer la donation dans les trois mois qui suivent la réponse. Sinon la garantie tombe, sauf prolongation de trois mois au plus, demandée à l’avance et justifiée. Il faut donc compter environ neuf mois.
Comment évaluer des titres démembrés ?
Le guide impose d’évaluer d’abord les titres en pleine propriété, selon les méthodes qu’il décrit. Puis d’appliquer le barème de l’article 669 du code général des impôts pour obtenir la nue-propriété. Pour un usufruit temporaire de titres non cotés, le guide admet ensuite les flux de trésorerie actualisés. À condition de les fonder sur les distributions prévisionnelles, et non sur le résultat imposable.
Le guide de la DGFiP est-il opposable ?
C’est un document de doctrine destiné à harmoniser les pratiques des services et à favoriser le dialogue avec les contribuables. Il ne fixe pas de formule de calcul et n’a pas la portée d’une loi. Mais il indique comment l’administration raisonne, ce qui en fait une référence pratique incontournable.
Quel montant de décote l’administration admet-elle ?
Le guide ne fixe aucun barème. Chaque prime ou décote doit trouver sa justification dans le dossier. Et le niveau s’apprécie globalement quand plusieurs motifs se cumulent. La jurisprudence donne toutefois des points de repère. Ainsi, 20 % de prime de contrôle validés par la Cour de cassation en 2015. Puis 10 % pour une clause d’agrément. Enfin 10 % pour le risque homme-clé, devant la cour administrative d’appel de Bordeaux en 2016.
Faut-il refaire une valorisation faite avant juin 2026 ?
Aucun texte ne l’invalide automatiquement. En revanche, si un acte se prépare, mieux vaut la faire relire au regard du nouveau guide. Car en cas de contrôle, c’est la solidité de la justification qui se défend, plus que le chiffre lui-même.
Une donation, une cession ou une réorganisation en vue dans les deux ans ? La valorisation est alors le premier sujet à traiter, pas le dernier. On peut donc regarder ensemble où en est votre dossier.
Sources : Direction générale des Finances publiques, guide « L’évaluation des entreprises et des titres de sociétés », édition de juin 2026 ; article L. 18 du livre des procédures fiscales, dans sa rédaction issue de la loi n° 2026-403 du 26 mai 2026 de simplification de la vie économique ; article R*18-1 du même livre, issu du décret n° 2025-366 du 22 avril 2025 ; BOI-SJ-RES-10-20-20-90 ; annexe I du règlement (UE) n° 651/2014 ; articles L. 17 du même livre, 669, 1727 et 1729 du code général des impôts.
Jurisprudence : Conseil d’État, 13 juin 2018, n° 395495 ; Conseil d’État, 30 septembre 2019, n° 419855 ; Cour de cassation, chambre commerciale, 3 février 2015, n° 13-25.306 ; Cour de cassation, chambre commerciale, 14 octobre 2020, n° 18-17.955 ; cour administrative d’appel de Bordeaux, 22 novembre 2016, n° 14BX03320. Cet article a une vocation informative et ne constitue ni une recommandation personnalisée, ni une consultation juridique ou fiscale.
À lire aussi
- Ingénierie professionnelle : rémunération, holding, cession
- Dirigeants : céder, structurer, transmettre
- Transmission : donation, démembrement, pacte Dutreil
- Holding patrimoniale : à partir de quand ça devient rentable
- Clause bénéficiaire d’assurance-vie : la phrase qui décide de tout
- Conseiller en gestion de patrimoine à Crest, dans la Drôme