Chiffres, taux et barèmes cités : ceux en vigueur au 20 août 2026, date de publication.
L’essentiel en quatre chiffres
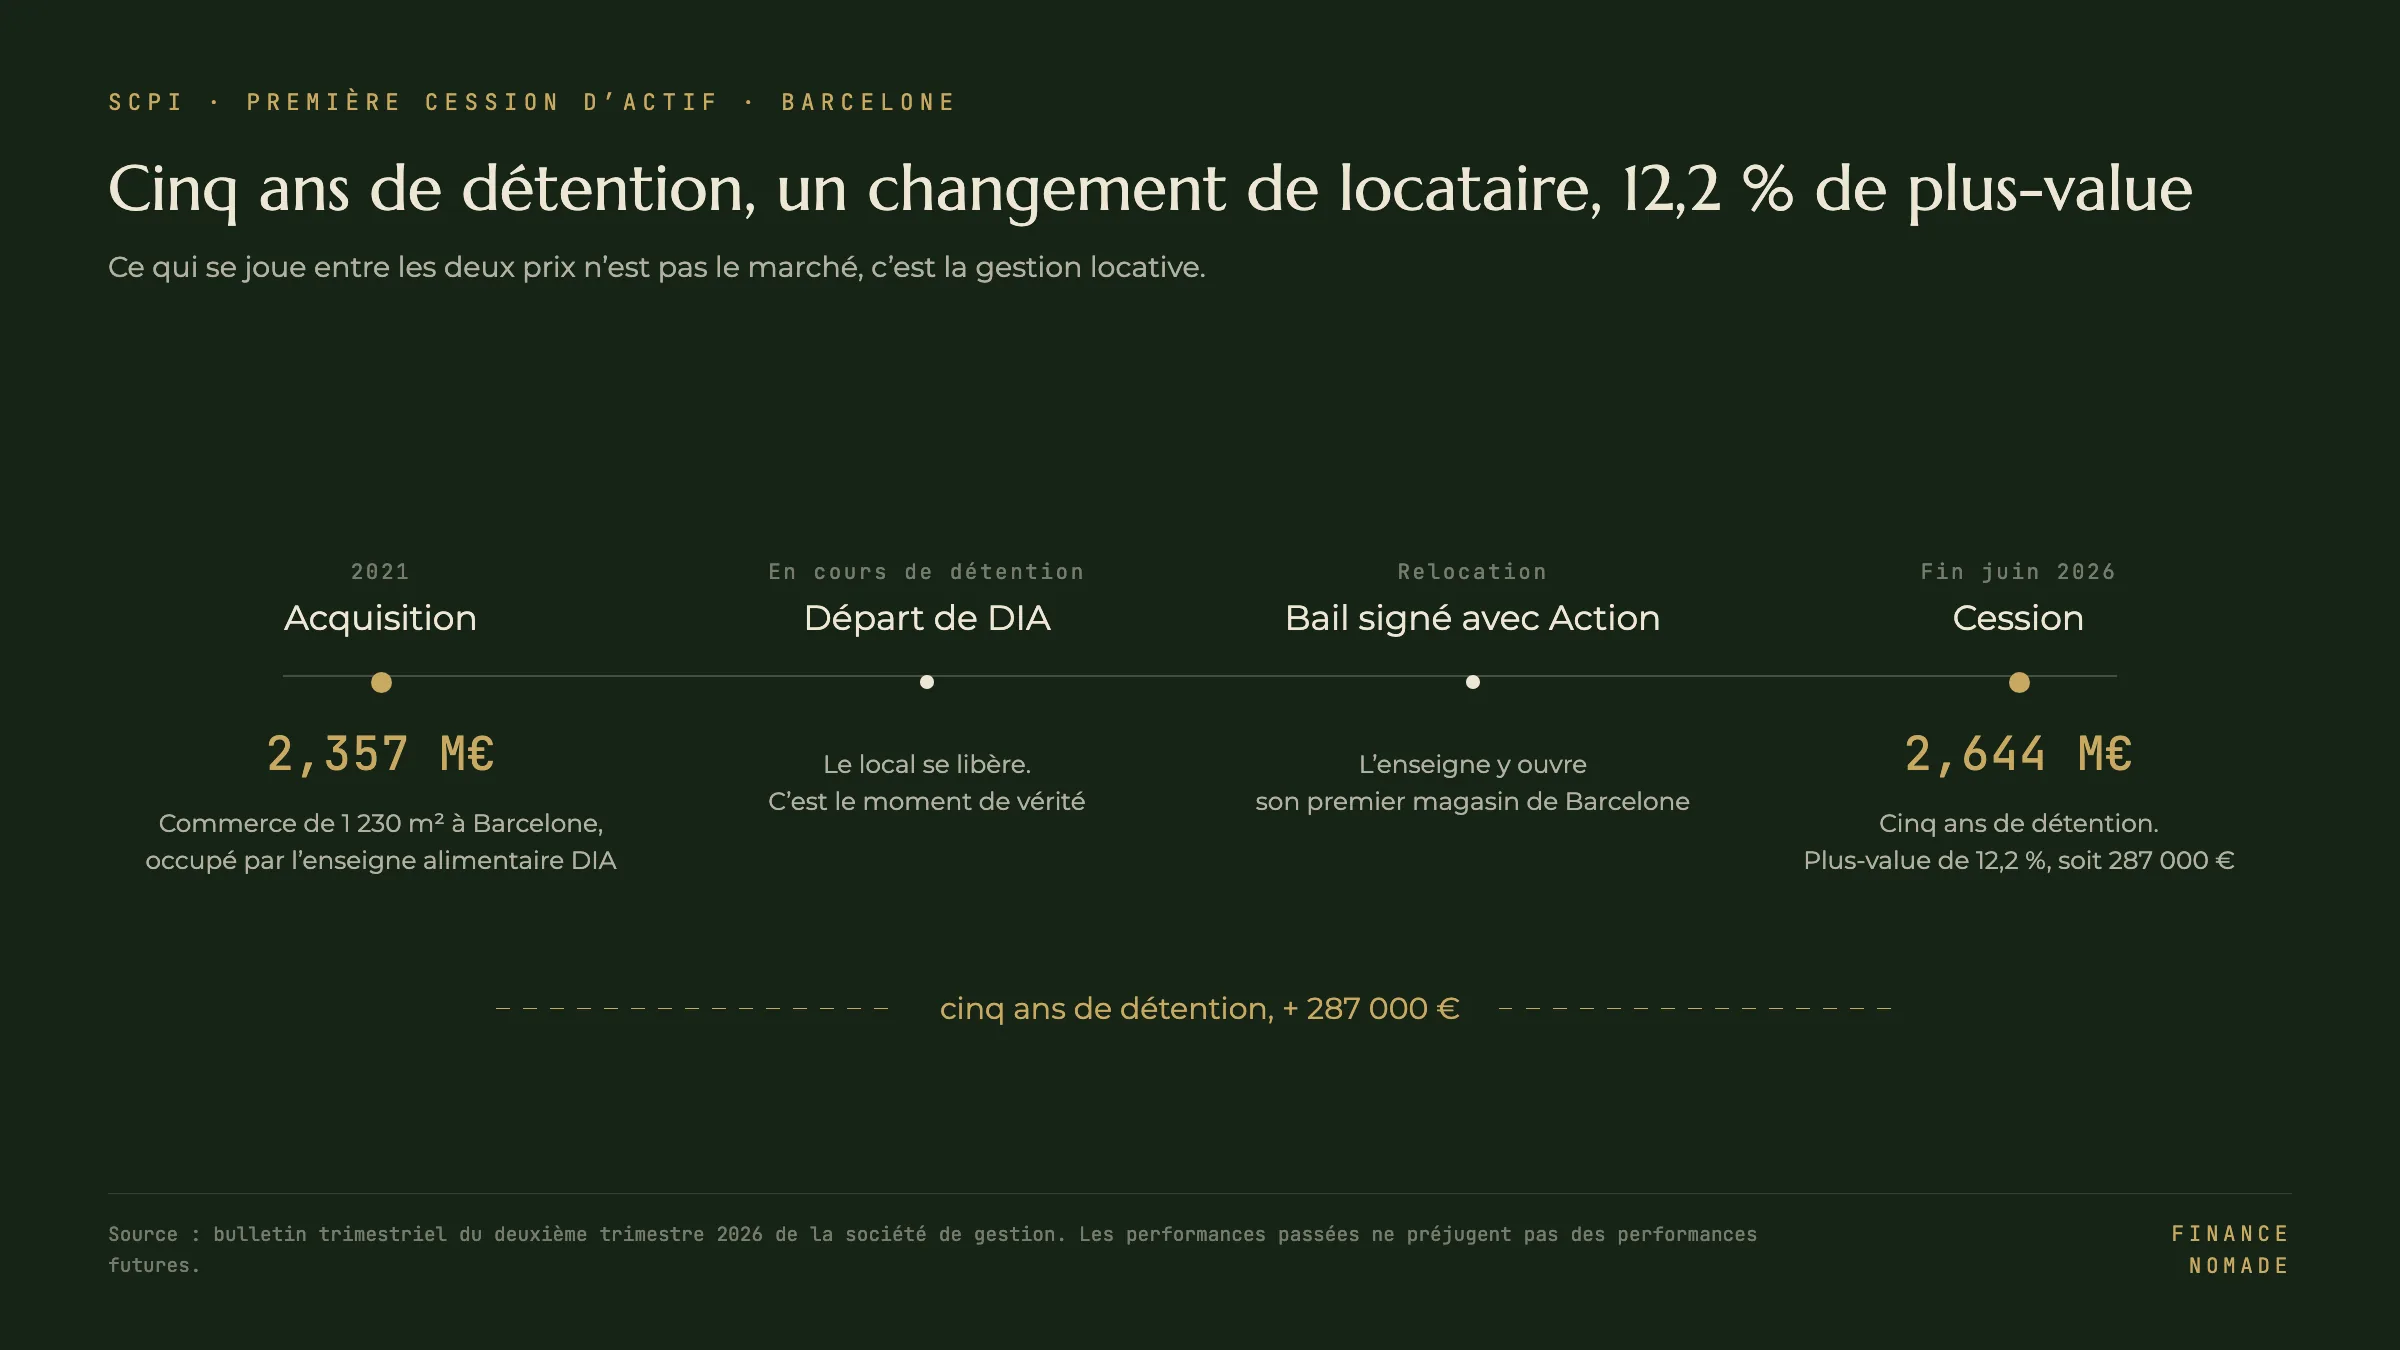
- Un commerce de 1 230 m² à Barcelone, acquis en 2021 pour 2,357 M€.
- Revendu fin juin 2026 pour 2,644 M€, soit une plus-value de 287 000 euros, ou 12,2 %.
- Entre les deux, l’enseigne alimentaire DIA est partie. Puis Action a pris sa place et y a ouvert son premier magasin de la ville.
- C’est la première cession d’actif réalisée par cette SCPI depuis sa création.
Une SCPI qui revend un immeuble, ce n’est pas une actualité. Une SCPI qui revend son premier immeuble, si. C’est en effet le moment où l’on vérifie enfin ce qu’aucun taux de distribution ne dit. Autrement dit : le patrimoine vaut-il ce que l’expert écrit qu’il vaut ?
L’opération : fin juin 2026, la SCPI Iroko Zen a cédé un commerce de 1 230 m² situé à Barcelone. Elle l’avait acquis cinq ans plus tôt.
Les faits, dans l’ordre
En 2021, la SCPI achète l’immeuble 2,357 millions d’euros. Nous sommes alors en pleine crise sanitaire, et le commerce physique est le secteur que tout le monde fuit. Mais DIA occupe le local, une enseigne d’alimentation. Or ce segment venait précisément de démontrer sa résilience pendant les confinements.
Puis, en cours de détention, le locataire part. C’est le moment de vérité d’un actif commercial : un local vide ne rapporte rien et se vend mal.
La SCPI le reloue ensuite à Action, enseigne de discount non alimentaire en expansion. Celle-ci y ouvre son premier magasin de Barcelone. Enfin, fin juin 2026, la SCPI cède l’immeuble 2,644 millions d’euros. Soit 287 000 euros de plus que le prix d’achat, ou 12,2 %.
Un détail à ne pas ignorer
Les rapports annuels de la SCPI ajoutent une information que le bulletin ne donne pas. Ils disent ce qu’en pensaient, année après année, les experts immobiliers indépendants. Ceux-ci évaluaient l’immeuble 2 900 000 euros fin 2022, puis 2 525 000 euros fin 2023 et 2 385 000 euros fin 2024. Ces exercices ont en effet subi la remontée des taux et le départ du locataire. Enfin, fin 2025, le bail Action signé, l’expertise remonte à 2 800 000 euros.
Le prix de vente s’inscrit dans cette fourchette : 10,9 % au-dessus du point bas de fin 2024, mais 5,6 % en dessous de la dernière expertise. Ce second chiffre mérite un mot clair : c’est un bémol. Six mois avant la vente, l’expert écrivait en effet que ce bien valait 2,8 millions d’euros. Le marché, lui, a payé 2,644 millions. Sur un actif isolé, un écart de cet ordre reste certes dans la marge d’imprécision normale d’une expertise. Mais il rappelle que ces valeurs restent des opinions. Si le même optimisme se vérifiait sur l’ensemble du parc, la décote de 4,31 % entre le prix de part et la valeur de reconstitution disparaîtrait pour l’essentiel. Autrement dit, une cession ne fait pas que valider les expertises : elle en montre aussi les limites.
Plus-value de marché ou plus-value de gestion
C’est toute la question, et c’est là que l’opération devient instructive.
Une plus-value de marché, c’est acheter au bon moment et revendre au bon moment. Ça arrive, mais ça ne prouve pas grand-chose sur la qualité d’un gérant. Car sur cinq ans, n’importe quel actif bien situé acheté au creux de 2021 pouvait se revaloriser.
Une plus-value de gestion, c’est différent. Ici, l’actif a perdu son locataire en cours de route. À ce moment précis, l’opération pouvait mal tourner : vacance prolongée, loyer renégocié à la baisse, décote à la revente. Or la société de gestion l’a reloué à une enseigne en expansion. L’actif a donc conservé sa valeur locative.
C’est donc cette séquence qui a de la valeur informative, pas le pourcentage final.
Pourquoi une première cession en dit plus qu’un rendement affiché
Une SCPI jeune peut afficher un taux de distribution flatteur sans avoir jamais rien prouvé. Elle achète, elle encaisse des loyers, elle distribue. Mais tant qu’elle n’a rien vendu, la valeur de son patrimoine reste une estimation. Des experts la produisent, à partir d’hypothèses.
Une cession transforme une estimation en prix réel. Elle répond à trois questions d’un coup.
- D’abord, le patrimoine vaut-il ce qu’on dit qu’il vaut ? Un actif cédé au-dessus de son prix de revient valide l’expertise. Cédé en dessous, il la corrige.
- Ensuite, le gérant sait-il arbitrer ? Vendre suppose de décider qu’un actif a donné ce qu’il avait à donner. Or beaucoup de sociétés de gestion ne vendent que contraintes, pour honorer des retraits.
- Enfin, que devient le produit de la vente ? La société de gestion réalloue ce capital sur de nouvelles acquisitions. Le taux auquel il se réinvestit compte donc autant que la plus-value.
Le seul garde-fou chiffré : la valeur de reconstitution
Il existe pourtant un indicateur que la réglementation encadre, et c’est le seul. La valeur de reconstitution représente ce qu’il faudrait débourser aujourd’hui pour reconstituer le patrimoine de la SCPI, frais et droits compris.
Le prix de souscription se détermine sur la base de cette valeur. Au-delà de 10 % d’écart, la société de gestion doit donc justifier sa position et la notifier à l’Autorité des marchés financiers. C’est l’article L. 214-94 du code monétaire et financier. Attention toutefois à ce que recouvre cette valeur. Elle ajoute à l’actif net réévalué les frais qu’il faudrait engager pour racheter le même patrimoine. Elle dépasse ainsi la valeur des immeubles eux-mêmes. Mais c’est ce mécanisme, et non le taux de distribution, qui empêche une part de dériver durablement de la réalité de son patrimoine.
Où en est Iroko Zen sur ce terrain
Dans le cas présent, la valeur de reconstitution s’établit à 214,24 euros au 30 juin 2026. Le prix de la part, lui, vient de passer de 204 à 205 euros au 1er août 2026, troisième revalorisation consécutive. La part se paie donc 4,31 % en dessous de ce que coûterait la reconstitution du patrimoine. Enfin, le taux d’occupation financier ressort à 96,88 %.
Un détail compte ici : cette hausse relève d’une décision de la société de gestion. Elle l’a prise bien avant le seuil de 10 % qui l’aurait contrainte. C’est donc le signe qu’elle considère la valeur du patrimoine comme durablement acquise, et non un ajustement subi.
Ces deux chiffres se vérifient en deux minutes dans un bulletin trimestriel. Et ils disent bien plus qu’un rendement affiché sur une plaquette.
Et ces 287 000 euros, qui les touche ?
C’est la question que tout associé se pose, et la réponse tient en deux temps.
D’abord, c’est la SCPI qui encaisse la plus-value, pas vous. Ensuite, la société de gestion décide de la distribuer aux associés ou de la réemployer dans de nouvelles acquisitions. Les deux se défendent : distribuer fait plaisir, réemployer fait croître le patrimoine.
Surtout, la fiscalité dépend du pays où se trouve l’immeuble, et c’est le point que les comparateurs oublient. L’actif étant espagnol, la convention fiscale franco-espagnole du 10 octobre 1995 s’applique. Son article 13 attribue l’imposition de la plus-value à l’État où se trouve le bien. La France élimine ensuite la double imposition par un crédit d’impôt. Le chemin n’a donc rien à voir avec celui d’un immeuble français, et il diffère encore d’un pays européen à l’autre.
Une comparaison pour mesurer l’enjeu : si le même immeuble s’était trouvé en France, cinq ans de détention n’auraient ouvert droit à aucun abattement. Ces abattements ne commencent en effet qu’à partir de la sixième année. Sur une plus-value immobilière de particulier, cela signifie donc 19 % d’impôt et 17,2 % de prélèvements sociaux sur la totalité du gain.
La leçon générale vaut au-delà de cette opération : dans une SCPI, la localisation des actifs n’est pas qu’une affaire de diversification, c’est un paramètre fiscal de premier ordre.
Ce qu’il faut regarder dans un rapport de SCPI
Si cette opération vous donne envie de regarder vos propres lignes, voici les endroits où chercher, dans cet ordre.
- Les cessions de l’exercice. D’abord : combien, à quel prix, comparé au prix de revient et à la dernière expertise. C’est la page que personne ne lit.
- La valeur de reconstitution comparée au prix de la part, et l’écart en pourcentage.
- Le taux de rendement à l’acquisition. Il indique ensuite à quel prix le gérant achète aujourd’hui, donc ce que rapportera le capital réinvesti.
- Le taux d’occupation financier et son évolution, qui dit la santé locative réelle du parc.
- La répartition géographique, enfin, pour savoir quelle convention fiscale s’appliquera à vos revenus et à vos plus-values.
Le taux de distribution, lui, arrive après. Pris seul, il ne dit ni d’où vient l’argent distribué, ni si le patrimoine se valorise ou se déprécie.
Ce qu’il ne faut surtout pas en conclure
Une opération réussie ne fait pas une SCPI, et cinq ans ne font pas un historique.
Cette cession porte en effet sur un actif parmi plusieurs dizaines. Elle intervient dans un contexte de marché donné, sur un secteur donné, dans une ville donnée. Elle ne dit donc rien de ce que produiront les cessions suivantes, ni de la valorisation du reste du parc.
Rappelons enfin ce que reste une SCPI : un placement de long terme, sans garantie en capital ni de revenu, et dont la liquidité demeure incertaine. Les parts se revendent quand il existe une contrepartie, ce qui n’arrive pas toujours immédiatement. Car le rendement dépend des loyers perçus et de l’évolution du marché immobilier, tous deux susceptibles de baisser.
À retenir : ce qui distingue une bonne SCPI d’une autre ne se lit pas dans le rendement affiché, mais dans la façon dont elle traite les moments difficiles. Ainsi, un départ de locataire géré proprement en dit plus long que trois années de distribution régulière.
Questions fréquentes
Quelle plus-value la SCPI Iroko Zen a-t-elle réalisée sur sa première cession ?
La SCPI a acquis ce commerce de 1 230 m² situé à Barcelone 2,357 millions d’euros en 2021. Elle l’a revendu 2,644 millions d’euros fin juin 2026. Soit une plus-value de 287 000 euros, ou 12,2 %, après cinq ans de détention. Les performances passées ne préjugent pas des performances futures.
À combien les experts évaluaient-ils l’immeuble de Barcelone avant sa vente ?
Les rapports annuels de la SCPI Iroko Zen donnent quatre valeurs d’expertise. Soit 2 900 000 euros au 31/12/2022, 2 525 000 euros au 31/12/2023 et 2 385 000 euros au 31/12/2024. Puis 2 800 000 euros au 31/12/2025, après la relocation à Action. Cédé 2 644 000 euros fin juin 2026, l’immeuble s’est donc vendu 5,6 % en dessous de la dernière expertise, et 10,9 % au-dessus de la précédente. La dernière expertise s’est donc révélée légèrement optimiste par rapport au prix de marché réel.
Pourquoi la première cession d’une SCPI est-elle importante ?
Parce qu’elle transforme une estimation d’expert en prix de marché réel. En effet, tant qu’une SCPI n’a rien vendu, la valeur de son patrimoine repose sur des expertises. Une cession valide donc ou corrige ces expertises, et montre la capacité du gérant à arbitrer.
Qu’est-ce que la valeur de reconstitution d’une SCPI ?
C’est la valeur de réalisation de la société, c’est-à-dire son actif net réévalué, augmentée des frais qu’il faudrait engager pour racheter le même patrimoine. Elle est donc supérieure à la valeur des immeubles. Le prix de souscription se détermine sur cette base. Au-delà de 10 % d’écart, la société de gestion doit justifier sa position et la notifier à l’Autorité des marchés financiers. C’est l’article L. 214-94 du code monétaire et financier.
Quelle fiscalité s’applique à la plus-value d’une SCPI sur un immeuble étranger ?
Elle suit la convention fiscale conclue avec le pays où se situe l’immeuble. Pour l’Espagne, la convention du 10 octobre 1995 attribue l’imposition à l’État de situation du bien, la France éliminant ensuite la double imposition par un crédit d’impôt. Le traitement diffère donc de celui d’un immeuble français, et d’un pays à l’autre.
Faut-il choisir une SCPI sur son taux de distribution ?
Non, pris isolément il informe peu. Il ne dit ni l’origine des sommes distribuées, ni l’évolution de la valeur des parts. Il faut donc le lire avec la valeur de reconstitution, le taux d’occupation financier, le rendement à l’acquisition et les cessions de l’exercice.
Vous détenez des parts de SCPI, mais vous ne savez pas dire, aujourd’hui, si votre patrimoine se valorise ou se déprécie ? C’est exactement le genre de vérification qui se fait rapport annuel en main.
Données chiffrées : bulletin trimestriel du deuxième trimestre 2026 de la SCPI Iroko Zen et rapports annuels 2022 à 2025 de la SCPI, publiés par la société de gestion. Les valeurs d’expertise citées proviennent de l’inventaire du patrimoine de ces rapports annuels. Cet article cite la SCPI Iroko Zen parce qu’elle est l’objet de l’opération décrite. Elle figure parmi les produits référencés par Finance Nomade, qui perçoit une rémunération de la société de gestion en cas de souscription par son intermédiaire : cet article constitue donc une communication à caractère promotionnel.
Cet article a par ailleurs une vocation informative et ne constitue pas une recommandation personnalisée. Investir en SCPI comporte des risques, notamment de perte en capital et de liquidité. Le rendement n’est pas garanti et les performances passées ne préjugent pas des performances futures. Finance Nomade est conseiller en investissements financiers non indépendant au sens de l’article 325-5 du règlement général de l’Autorité des marchés financiers, immatriculé à l’ORIAS sous le numéro 26009844.