Chiffres, taux et barèmes cités : ceux en vigueur au 27 août 2026, date de publication.
L’essentiel en trois points
- Je classe ici les vingt meilleures SCPI de 2025 par performance globale, distribution et prix de part compris, et non par taux de distribution. L’ordre n’est donc pas celui qu’on lit ailleurs.
- La moyenne du marché, publiée par l’ASPIM : 4,91 % distribués, 3,45 % perdus sur le prix de la part, 1,46 % réellement gagnés.
- Douze SCPI du tableau sur vingt ont moins de trois ans, ce qui gonfle donc mécaniquement leur taux. Et mon cabinet peut distribuer certaines des sociétés présentées : j’explique les deux réserves plus bas.
Chaque année le même exercice revient : un classement SCPI par taux de distribution, des noms alignés, et des rendements qui font rêver.
Le voici donc pour 2025, avec une différence. Je l’ai trié sur le seul chiffre qui dise ce que l’associé a réellement gagné, et le classement n’a plus la même tête.
Le classement SCPI 2025, trié par performance globale
Trois indicateurs et une méthode
D’abord, trois indicateurs, et non un seul. Le taux de distribution mesure les revenus versés, rapportés au prix de la part au 1er janvier. Ensuite, la variation du prix de part mesure ce qu’a fait la valeur de votre capital. Enfin, la performance globale additionne les deux.
Une précision de méthode, en outre, à dire tout de suite : les vingt SCPI ci-dessous sont les vingt meilleures performances globales de l’exercice 2025, sur les 128 SCPI dont les deux indicateurs sont publiés. Les palmarès habituels, en revanche, sélectionnent sur le seul taux de distribution, et ce choix porte déjà en lui un biais : trié par distribution, le même univers n’aurait pas la même tête. Par exemple, Sofidynamic est cinquième par distribution et deuxième par performance globale. De même, Pierre Sélection passe de la douzième place à la quatrième. Upêka, quarante-neuvième par distribution avec 5,71 %, monte neuvième grâce à une hausse de prix de 3 %. Enfin, Optimale, Cœur d’Europe et Log In, absentes de tout top 20 par distribution, entrent ici. À l’inverse, Eden (8,00 %) et Corum USA (7,70 %), onzième et treizième par distribution, sortent du tableau faute de revalorisation.
Les vingt meilleures SCPI de 2025
| # | SCPI (société de gestion) | Lancement | Distribution 2025 | Variation du prix | Performance globale | TRI 5 ans | Source |
|---|---|---|---|---|---|---|---|
| 1 | Wemo One (Wemo REIM) * | 2024 | 15,27 % | stable | 15,27 % | < 5 ans | Bulletin |
| 2 | Sofidynamic (Sofidy) | 2024 | 9,04 % | +5 % | 14,04 % | < 5 ans | Sofidy |
| 3 | Reason (MNK Partners) * | 2024 | 12,90 % | +1 % | 13,90 % | < 5 ans | MNK Partners |
| 4 | Pierre Sélection (BNP REIM) ** | 1976 | 7,98 % | +3,23 % | 11,21 % | −3,00 % | BNP REIM |
| 5 | Iroko Atlas (Iroko) * | 2025 | 9,41 % | stable | 9,41 % | < 5 ans | Iroko |
| 6 | Momentime (Arkea REIM) | 2025 | 9,25 % | stable | 9,25 % | < 5 ans | Arkea REIM |
| 7 | Comète (Alderan) | 2023 | 9,00 % | stable | 9,00 % | < 5 ans | Alderan |
| 8 | EdR Europa (EdR REIM) | 2024 | 8,75 % | stable | 8,75 % | < 5 ans | MeilleureSCPI |
| 9 | Upêka (Axipit) | 2023 | 5,71 % | +3 % | 8,71 % | < 5 ans | Axipit |
| 10 | Transitions Europe (Arkea REIM) | 2023 | 7,60 % | +1 % | 8,60 % | < 5 ans | Arkea REIM |
| 11 | Darwin RE01 (Darwin Invest) | 2024 | 7,54 % | +1 % | 8,54 % | < 5 ans | Bulletin |
| 12 | Optimale (Consultim AM) | 2020 | 6,50 % | +2 % | 8,50 % | ≈ 4,5 % estimation | Consultim AM |
| 13 | Soprorente (Fiducial Gérance) ** | 1980 | 7,41 % | +1,06 % | 8,47 % | ≈ −2,2 % estimation | Fiducial Gérance |
| 14 | Epsicap Nano (Epsicap REIM) | 2021 | 7,01 % | +1,26 % | 8,27 % | < 5 ans | Bulletin |
| 15 | Elevation Tertiom (Elevation CP) | 2024 | 8,25 % | stable | 8,25 % | < 5 ans | MeilleureSCPI |
| 16 | Cœur d’Europe (Sogenial) | 2021 | 6,25 % | +2 % | 8,25 % | < 5 ans | Sogenial |
| 17 | Log In (Theoreim) | 2022 | 6,21 % | +2 % | 8,21 % | < 5 ans | Theoreim |
| 18 | Imarea Pierre (BNP REIM) | 2025 | 8,17 % | stable | 8,17 % | < 5 ans | BNP REIM |
| 19 | Iroko Zen (Iroko) | 2020 | 7,14 % | +0,99 % | 8,13 % | 7,49 % | Iroko |
| 20 | Mistral Sélection (Swiss Life AM) | 2023 | 8,07 % | stable | 8,07 % | < 5 ans | MeilleureSCPI |
Le cas Wemo One
Un mot sur la première ligne, parce que c’est la plus trompeuse. Wemo One affiche 15,27 %, c’est-à-dire trois fois la moyenne du marché. Ce chiffre est exact, pourtant il ne veut presque rien dire : c’est le rendement d’une SCPI qui vient de démarrer, dont chaque acquisition récente pèse lourd dans un patrimoine encore réduit. Le premier vrai test arrivera donc quand elle devra relouer.
Le cas Pierre Sélection
Quatrième ligne, Pierre Sélection, et c’est le piège inverse. 7,98 % de distribution, 11,21 % de performance globale : la meilleure SCPI de plus de trois ans du tableau. Sauf que cette SCPI à capital fixe, lancée en 1976, a vu son prix acquéreur moyen passer de 374 € en 2020 à 213 € en 2024, une chute de 43 % en quatre ans, d’après le tableau de performances publié par BNP Paribas REIM.
Ensuite, le rebond à 220 € en 2025, et une distribution rapportée à ce prix plancher, produisent mécaniquement un taux élevé. Ses TRI au 31 décembre 2025, publiés par BNP Paribas REIM dans son bulletin du quatrième trimestre, sont d’ailleurs négatifs : moins 3,00 % à cinq ans, moins 0,27 % à dix ans. Autrement dit, l’associé entré en 2020 n’a pas gagné 11,21 % en 2025 : il a perdu plus de 40 % de son capital, et il lui faudra bien des années de dividendes pour les rattraper.
C’est la leçon que je retiendrais s’il ne fallait en garder qu’une : un taux annuel ne dit rien de votre placement. En réalité, la seule performance qui compte se mesure sur toute la durée de votre investissement, de votre prix d’entrée à aujourd’hui, dividendes compris. Un palmarès donne la photo d’une année ; votre relevé donne le film. La colonne TRI 5 ans du tableau, la seule qui parle de durée, le montre : deux SCPI seulement la publient, Pierre Sélection à moins 3,00 % et Iroko Zen à plus 7,49 %, pour des performances 2025 de 11,21 % et 8,13 %. Pourtant, la photo classait la première devant ; le film dit l’inverse. Ainsi, Wemo One et Pierre Sélection occupent la même moitié haute du tableau pour des raisons opposées, et aucune des deux ne se lit dans la colonne de droite.
Le chiffre qui remet tout en perspective
Voici maintenant la moyenne du marché. Elle raconte en effet une tout autre histoire que le tableau.
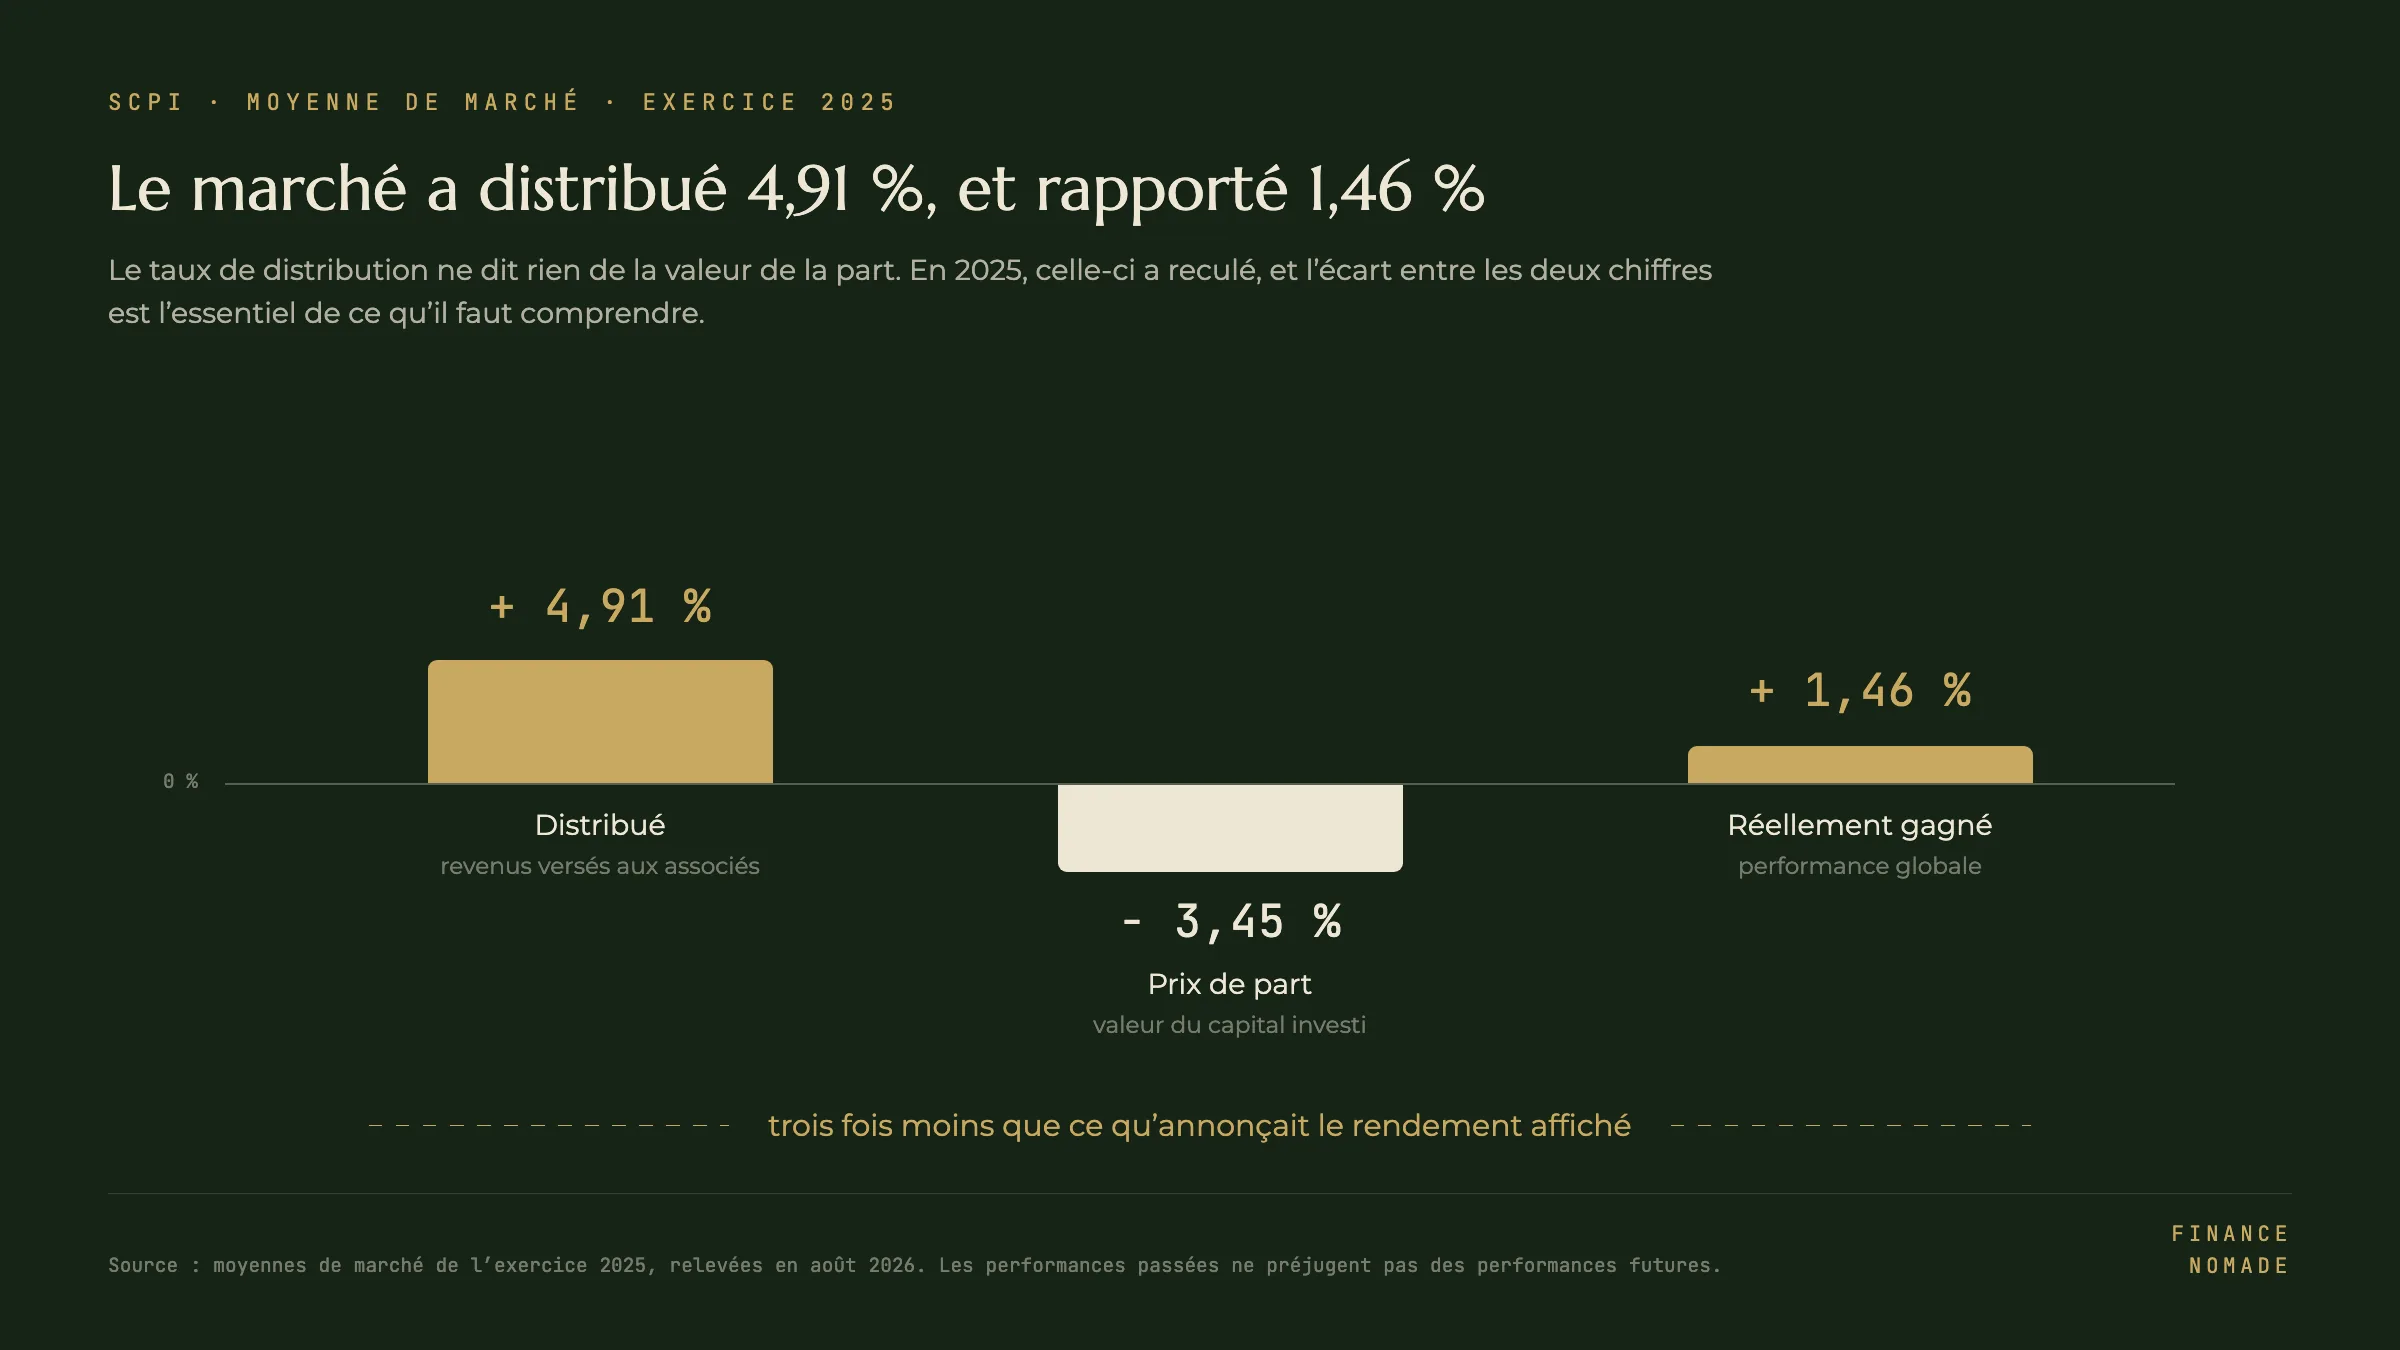
- Taux de distribution moyen 2025 : 4,91 %, son plus haut niveau depuis dix ans.
- Variation moyenne du prix de part, pondérée par la capitalisation : moins 3,45 %.
- Performance globale moyenne : plus 1,46 %.
Cette moyenne pèse en effet chaque SCPI selon sa capitalisation, et c’est ce qui la rend contre-intuitive. En nombre, 2025 a compté plus de hausses que de baisses : 17 SCPI à capital variable ont relevé leur prix de part, 14 l’ont abaissé, selon l’ASPIM. Mais les baisses ont frappé les plus grosses, chargées en bureaux, et les hausses des jeunes SCPI ne pèsent presque rien dans une moyenne pondérée. Par stratégie, enfin, les SCPI diversifiées ressortent à plus 6,3 % de performance globale, les bureaux autour de zéro, le résidentiel à moins 4,5 %.
Concrètement, le marché a donc distribué près de 5 % tout en effaçant 3,45 % de la valeur des parts. Autrement dit, l’épargnant qui lisait ce classement par le seul taux de distribution croyait gagner 4,91 %. En réalité, il a encaissé 4,91 % et vu son capital reculer de 3,45 %, ce que la définition de place résume par 1,46 %, moins que le Livret A sur la même période, rémunéré 2,4 % puis 1,7 % en 2025, pour un risque sans commune mesure.
C’est pourquoi l’Autorité des marchés financiers proscrit la présentation d’un taux de distribution isolé. Ce n’est pas une tracasserie administrative, mais la différence entre un chiffre vrai et une information honnête.
Distribué n’est pas revalorisé
Pourtant, cette addition, commode et devenue la définition de place, mélange deux choses qui n’ont ni la même fiscalité, ni la même liquidité, ni le même auteur. Ainsi, deux SCPI affichant la même performance globale ne mettent pas leurs associés dans la même situation.
L’un est imposé, l’autre non
La distribution, vous l’encaissez et vous la déclarez l’année même, dans la catégorie des revenus fonciers, prélèvements sociaux compris, du moins pour les immeubles situés en France : les SCPI européennes relèvent d’un autre régime, je détaille ce point juste après. La variation du prix de part, elle, ne subit ni impôt ni déduction tant que vous ne vendez pas.
Faites par exemple le calcul sur les moyennes de 2025, pour des revenus de source française et une tranche marginale à 30 % : les 4,91 % distribués deviennent 2,59 % nets. En revanche, la baisse de 3,45 % du prix de part reste entière. La performance globale nette ressort donc à moins 0,86 %, et à moins 1,40 % dans la tranche à 41 %. Autrement dit, le 1,46 % du tableau est un chiffre brut, et l’écart avec le net est précisément ce que les palmarès ne montrent jamais.
Une nuance de taille, cependant, et elle concerne une bonne partie du tableau : ce calcul ne vaut que pour des immeubles situés en France. Sur une SCPI majoritairement européenne, les revenus des immeubles situés hors de France échappent aux prélèvements sociaux et relèvent des conventions fiscales, par crédit d’impôt ou par taux effectif selon le pays, ce qui change complètement le calcul. C’est d’ailleurs la première raison de regarder la répartition géographique d’une SCPI avant son rendement.
L’un est sur votre compte, l’autre sur le papier
Un euro distribué, vous l’encaissez. En revanche, un euro de revalorisation ne se touche qu’en vendant ses parts, ce qui suppose de trouver une contrepartie et peut prendre du temps. Tant que la vente n’a pas eu lieu, la plus-value n’existe que dans un rapport annuel.
L’un est constaté, l’autre est décidé
C’est sans doute le point le moins connu. En effet, le prix d’une part de SCPI n’est pas un cours de bourse. À capital variable, c’est un prix administré, fixé par la société de gestion : la variation n’est donc pas l’enregistrement d’une transaction, c’est une décision, encadrée mais prise par celui-là même dont vous évaluez la gestion. À capital fixe, le prix se forme sur un marché secondaire étroit, où quelques ordres suffisent à le faire monter ou redescendre : ce n’est plus une décision, mais ce n’est pas davantage une valeur.
De plus, cette décision s’appuie sur une valeur qui est elle-même une opinion, celle de l’expert immobilier indépendant. La première cession d’actif d’Iroko Zen, analysée dans un article précédent, en donne la mesure : l’immeuble s’est vendu 12,2 % au-dessus de son prix d’achat, une bonne affaire, mais 5,6 % en dessous de la dernière expertise, établie six mois plus tôt. Certes, sur un actif isolé, l’écart reste dans la marge normale d’une expertise. Mais appliqué à l’ensemble du parc, le même optimisme consommerait l’essentiel de la décote de 4,31 % entre le prix de part et la valeur de reconstitution. Bref, une hausse de prix de part repose sur des expertises, et une expertise ne se vérifie que le jour où l’on vend.
Dernier angle, enfin, qui change la lecture du tableau : une hausse du prix de part est un gain pour celui qui détient déjà, et un surcoût d’entrée pour celui qui souscrit demain. Ainsi, les +5 % de Sofidynamic ne veulent pas dire la même chose selon que vous lisez ce classement pour arbitrer ou pour investir.
Comment lire vraiment un classement SCPI
Cinq critères comptent en réalité davantage que la place dans le tableau. Les voici, dans l’ordre où je les regarde.
L’âge de la SCPI
C’est de loin le premier filtre, et surtout le plus important. En effet, une SCPI créée il y a deux ans affiche un taux flatteur pour trois raisons mécaniques : elle achète au prix du marché actuel, elle n’a aucun actif ancien à déprécier, et son patrimoine réduit rend chaque bonne acquisition très visible.
Ces rendements ne sont pas faux, mais ils ne sont pas encore représentatifs. Car le premier vrai test d’une jeune SCPI arrive quand elle doit gérer un locataire qui part, ou vendre un immeuble. C’est précisément ce qu’on peut enfin observer sur la première cession d’actif d’Iroko Zen.
Le taux d’occupation financier
Il indique la part des loyers réellement encaissés. En dessous de 90 %, en revanche, il faut comprendre pourquoi. Car un taux d’occupation qui s’effrite précède presque toujours une baisse de distribution.
Le report à nouveau
C’est la réserve que la société de gestion met de côté pour lisser les distributions futures. Ainsi, une SCPI qui distribue tout, sans réserve, tient difficilement son rendement quand le marché se retourne. À l’inverse, un report confortable est un bon signe de gestion prudente.
Il a pourtant un revers, rarement dit. En effet, une SCPI est fiscalement transparente, en application de l’article 8 du code général des impôts : chaque associé paie l’impôt sur sa quote-part du résultat de l’année, distribué ou non. Le report à nouveau est donc un revenu sur lequel vous avez déjà payé l’impôt et les prélèvements sociaux, sans l’avoir encaissé. Vous le toucherez le jour où la société de gestion décidera de le distribuer ; si vous vendez vos parts avant, vous ne le toucherez jamais, sinon très indirectement à travers le prix de retrait. En somme, positif pour la SCPI et pour l’associé qui reste, il se paie d’avance pour celui qui part.
La valeur de reconstitution
Il faut d’abord distinguer trois valeurs que l’article L. 214-109 du code monétaire et financier définit, et que tout le monde confond.
- La valeur vénale des immeubles, arrêtée par un expert immobilier indépendant. C’est la valeur réelle des actifs.
- La valeur de réalisation : cette valeur vénale augmentée de la valeur nette des autres actifs, trésorerie et dettes comprises. C’est l’actif net réévalué, autrement dit ce que vaudrait la SCPI si on la liquidait.
- La valeur de reconstitution : la valeur de réalisation augmentée des frais qu’il faudrait engager pour racheter le même patrimoine, droits de mutation et commission de souscription en tête.
Retenez donc la conséquence, parce qu’elle est contre-intuitive : la valeur de reconstitution n’est pas la valeur réelle du patrimoine, elle lui est supérieure, de tous les frais que l’associé ne récupérera jamais en revendant. D’ailleurs, le rapport annuel publie les trois valeurs par part : allez y lire l’écart, il dépasse souvent 10 %.
Ensuite, le prix de souscription se détermine sur la base de la valeur de reconstitution, et la société de gestion doit justifier tout écart supérieur à 10 %, puis le notifier à l’Autorité des marchés financiers, en application de l’article L. 214-94.
Le bon et le mauvais usage de la marge de 10 %
Certes, certains écarts sont légitimes, d’autres pas, et c’est là qu’il faut savoir lire. Ainsi, qu’une part se paie au-dessus de l’actif net réévalué est normal : le nouvel entrant doit acquitter sa quote-part des droits et des frais que les associés en place ont déjà supportés, faute de quoi il les diluerait. C’est même, au fond, la raison d’être de la valeur de reconstitution.
En revanche, ce qui l’est beaucoup moins, c’est l’usage inverse de la même marge. Ces 10 % permettent aussi de maintenir un prix inchangé alors que les expertises ont baissé, le temps d’éviter d’acter la moins-value et de déclencher une vague de retraits. C’est notamment ce qui s’est joué sur les SCPI de bureaux en 2023 et 2024 : des baisses différées, puis tombées d’un coup.
D’où la vraie question à poser, qui n’est pas « la part est-elle décotée ». Car une décote de 5 % sur la valeur de reconstitution ne signifie pas que vous achetez sous la valeur des immeubles : vous achetez toujours au-dessus de l’actif net réévalué, simplement un peu moins cher que le coût de reconstitution. La question utile est donc celle du sens : la valeur de reconstitution monte-t-elle ou baisse-t-elle d’un exercice à l’autre, et depuis combien de temps le prix n’a-t-il pas bougé.
Les frais et le délai de jouissance
D’abord, les frais de souscription se situent souvent entre 8 et 12 %, ce qui impose de conserver la part longtemps pour les amortir. En revanche, certaines SCPI récentes affichent zéro frais d’entrée, avec des frais de sortie dégressifs sur trois à six ans. Enfin, le délai de jouissance retarde le premier loyer de trois à six mois, ce qui réduit mécaniquement le rendement de la première année.
Ce que je retiens de 2025
L’écart entre la meilleure et la moins bonne performance globale a atteint 57 points en 2025, de plus 15,27 % pour Wemo One à moins 41,53 % pour Novapierre Résidentiel. Un tel écart signifie donc une chose simple : le mot « SCPI » ne désigne plus une classe d’actifs homogène.
Ainsi, les SCPI anciennes, chargées en bureaux franciliens acquis avant la remontée des taux, ont continué de corriger. À l’inverse, les jeunes SCPI diversifiées et européennes, qui achètent depuis deux ans à des prix redevenus raisonnables, ont capté l’essentiel de la collecte et de la performance. Choisir aujourd’hui, ce n’est donc pas choisir une SCPI, c’est choisir un millésime d’acquisition. Pourtant, jeune ne veut pas dire bon : un bon millésime est un avantage à l’achat, pas une preuve de gestion, et cette preuve, seules les années la fournissent.
À retenir : un classement SCPI ne se lit pas de haut en bas. Au contraire, il se lit ligne par ligne, avec l’âge de la société, son taux d’occupation, sa valeur de reconstitution et ses frais. Autrement dit, le tableau ci-dessus est un point de départ, jamais une liste de courses.
Questions fréquentes
Quelles SCPI ont le mieux performé en 2025 ?
Sur les 128 SCPI qui publient les deux indicateurs, les meilleures performances globales de l’exercice 2025 reviennent ainsi à Wemo One (15,27 %), Sofidynamic (14,04 %) et Reason (13,90 %). Ces trois SCPI sont toutefois récentes, ce qui explique une part importante de leur avance. Les performances passées ne préjugent pas des performances futures.
Quelle a été la performance moyenne des SCPI en 2025 ?
Selon l’ASPIM, le marché a distribué 4,91 % en moyenne en 2025, son plus haut niveau depuis dix ans, mais le prix moyen des parts, pondéré par la capitalisation, a reculé de 3,45 %. La performance globale moyenne ressort donc à 1,46 %.
Le taux de distribution suffit-il à choisir une SCPI ?
Non, et il ne doit d’ailleurs jamais figurer seul. En effet, il ne dit ni l’origine des sommes distribuées, ni l’évolution de la valeur des parts. Il se lit donc avec la performance globale, la valeur de reconstitution, le taux d’occupation financier, le report à nouveau et les frais.
La valeur de reconstitution est-elle la valeur réelle du patrimoine d’une SCPI ?
Non. En effet, la valeur de reconstitution est la valeur de réalisation, c’est-à-dire l’actif net réévalué, augmentée des frais qu’il faudrait engager pour racheter le même patrimoine : droits de mutation et commission de souscription. Elle est donc supérieure à la valeur réelle des immeubles. Par conséquent, acheter une part avec une décote de 5 % sur cette valeur ne signifie pas acheter sous la valeur des actifs.
Pourquoi les jeunes SCPI affichent-elles des rendements plus élevés ?
Tout d’abord parce qu’elles achètent aux prix du marché actuel, qu’elles n’ont pas d’actif ancien à déprécier et qu’avec un patrimoine réduit chaque bonne acquisition pèse lourd dans la moyenne. Cet effet de lancement est réel mais temporaire : il ne préjuge pas du rendement une fois le patrimoine constitué.
Quels frais regarder avant d’acheter des parts de SCPI ?
D’abord les frais de souscription, souvent de 8 à 12 %, puis les frais de gestion annuels prélevés sur les loyers, ensuite les éventuels frais de retrait des SCPI sans frais d’entrée, et enfin le délai de jouissance qui retarde le premier revenu de trois à six mois.
Vous détenez déjà des parts et vous ne savez pas dire où vous en êtes en performance globale, pas en rendement affiché ? C’est le genre de vérification qui se fait bulletin trimestriel en main.
Notes de lecture du tableau
* SCPI récente dont le taux reflète un effet de lancement documenté par sa société de gestion : il n’est donc pas représentatif d’un rendement de long terme. Cette liste n’est pas exhaustive, car d’autres lignes du tableau sont également de jeunes SCPI, voir le critère de l’âge plus bas. ** SCPI à capital fixe : la variation retenue est celle du prix d’échange sur le marché secondaire, et la performance globale est celle publiée par la société de gestion.
Périmètre et sources
Le tableau retient les vingt meilleures performances globales de l’exercice 2025 parmi les 128 SCPI dont le taux de distribution, la variation du prix de part et la performance globale sont publiés, d’après le relevé de MeilleureSCPI.com (février 2026), recoupé avec le top 25 de Club Patrimoine et les publications des sociétés de gestion. J’ajoute toutefois Comète, absente du relevé MeilleureSCPI, sur la foi des chiffres publiés par Alderan et repris par Club Patrimoine.
La colonne Source renvoie, pour chaque ligne, à la publication de la société de gestion ou, à défaut, au relevé de place utilisé. Lancement : année d’ouverture à la souscription. Par ailleurs, une hausse de prix prenant effet au 1er janvier 2026 compte dans la performance 2025, conformément à la définition de place (prix au 1er janvier N+1 rapporté au prix au 1er janvier N). Moyennes de marché : ASPIM. Enfin, les données ont été relevées en août 2026 et restent à recouper dans le bulletin trimestriel et le rapport annuel de chaque SCPI.
La colonne TRI 5 ans
Le TRI 5 ans est le taux de rentabilité interne au 31 décembre 2025 publié par la société de gestion. « < 5 ans » signale une SCPI trop jeune pour en avoir un ; « estimation » une SCPI de plus de cinq ans dont la société ne publie pas de TRI à cinq ans (Soprorente publie ses TRI à 10, 15 et 20 ans : 3,94 %, 3,14 % et 6,55 % ; Consultim ne publie qu’un TRI cible pour Optimale) et que j’ai donc reconstitué moi-même. Le TRI d’Iroko Zen court du 1er janvier 2021 au 31 décembre 2025, selon la méthode de l’ASPIM. En somme, seize lignes sur vingt n’ont aucun historique à cinq ans ; deux seulement en publient un, et ils vont de moins 3,00 % à plus 7,49 %.
Deux TRI reconstitués par mes soins
Optimale
Pour Optimale, j’ai reconstitué le TRI avec la méthode de l’ASPIM, l’association qui représente les sociétés de gestion de fonds immobiliers, et les chiffres du bulletin du quatrième trimestre 2025. D’abord, l’entrée : le prix de souscription de 250 € au 1er janvier 2021. Ensuite, les dividendes : 13,80 €, 13,80 €, 15,05 €, 16,28 € et 16,25 € par part, c’est-à-dire les taux de distribution publiés appliqués au prix de 250 €. Enfin, la sortie : la valeur de retrait de 229,50 € au 31 décembre 2025, soit le prix de 255 € moins la commission de souscription de 10 %. Résultat : 4,49 % par an, arrondi à 4,5 %. Cette estimation n’engage que moi, pas la société de gestion ; sans la commission de souscription, le même calcul donnerait d’ailleurs 6,3 %.
Soprorente
Même exercice pour Soprorente, à capital fixe, avec le tableau de performances de son bulletin du quatrième trimestre 2025. Entrée au prix acquéreur moyen de 2021, frais inclus, soit 315,00 € ; dividendes de 14,90 €, 15,03 €, 18,55 €, 16,00 € et 16,00 € par part, plus-values distribuées comprises ; sortie au prix d’exécution hors frais du 31 décembre 2025, soit 205 €, c’est-à-dire ce que touche réellement le vendeur. Résultat : moins 2,18 % par an, arrondi à moins 2,2 %. En revanche, en entrant au prix acquéreur moyen de 2020 (356,00 €), le TRI tombe à moins 4,8 % ; en sortant au prix acquéreur de 222,63 €, il remonte à moins 0,9 %. Là encore, ces chiffres n’engagent que moi.
Transparence sur ma position
Mon cabinet peut distribuer, aujourd’hui ou demain, certaines des SCPI et des sociétés de gestion présentées dans ce classement. Car un catalogue de conseiller évolue, et je ne le fige pas dans un article : je vous communique la liste à jour en rendez-vous. Quand une SCPI y figure, je perçois une rémunération de la société de gestion si un client souscrit par mon intermédiaire. Le détail de cette rémunération, et les cas où je ne facture aucun honoraire, figure sur la page consacrée à mes honoraires.
Je fournis un conseil en investissements financiers non indépendant, au sens de la distinction que l’article 325-5 du règlement général de l’AMF m’impose de porter à votre connaissance dès l’entrée en relation. À la différence d’un conseil indépendant, je peux donc percevoir et conserver des rétrocessions de commissions, toujours annoncées avant toute souscription. Surtout, la présence d’une SCPI dans ce tableau résulte de ses chiffres 2025, pas de mon référencement. Et vous aurez d’ailleurs noté que je ne suis pas plus tendre avec la première ligne qu’avec les autres.
Mentions légales et avertissements
Mentions légales et avertissements. Cet article est avant tout une analyse de marché à vocation informative. Il ne constitue donc ni un conseil personnalisé, ni une recommandation d’investissement, ni une incitation à souscrire, et n’est pas une communication promotionnelle en faveur d’un produit. En outre, le cabinet peut distribuer certaines des SCPI et sociétés de gestion citées : le paragraphe ci-dessus détaille ce lien d’intérêt potentiel. Finance Nomade fournit un conseil en investissements financiers non indépendant, au sens de la distinction que l’article 325-5 du règlement général de l’Autorité des marchés financiers impose de porter à la connaissance du client, et est membre de la CNCEF Patrimoine, association agréée par l’AMF, et figure à l’ORIAS sous le numéro 26009844 (www.orias.fr). À ce titre, le cabinet peut percevoir des rétrocessions de commissions des sociétés de gestion, dont il communique le principe et le montant avant toute souscription.
Risques
Risques. Investir en SCPI comporte d’abord un risque de perte en capital. Ni le capital ni les revenus ne bénéficient d’une garantie. Ensuite, rien n’assure la liquidité : la revente des parts suppose l’existence d’une contrepartie et peut prendre du temps. De plus, le rendement dépend des loyers encaissés et de l’évolution du marché immobilier, tous deux susceptibles de baisser. C’est pourquoi la durée de placement recommandée est de huit à dix ans au minimum. En outre, des frais de souscription, de gestion et, le cas échéant, de retrait, s’appliquent, et un délai de jouissance retarde le premier revenu.
Fiscalité. Par ailleurs, les revenus d’immeubles situés en France sont imposables dans la catégorie des revenus fonciers et supportent les prélèvements sociaux, ceux d’immeubles situés à l’étranger relèvent des conventions fiscales applicables ; les parts entrent dans l’assiette de l’impôt sur la fortune immobilière. Les performances passées ne préjugent pas des performances futures. Enfin, avant toute souscription, prenez connaissance du document d’informations clés, de la note d’information visée par l’AMF, des statuts et du dernier bulletin trimestriel.
Données, sources et réclamation
Données. Taux de distribution et variations de prix de part de l’exercice 2025, tels que publiés par les sociétés de gestion, relevés en août 2026. Le taux de distribution s’entend, lui, du dividende brut versé au titre de l’exercice, avant prélèvements fiscaux et sociaux, rapporté au prix de part au 1er janvier. En outre, un classement varie d’une source à l’autre selon le périmètre retenu et la date d’arrêté ; ces chiffres sont à recouper dans le bulletin trimestriel et le rapport annuel de chaque SCPI.
Sources
Sources. ASPIM, « Collecte et performance des fonds immobiliers grand public en 2025 », communiqué du 9 février 2026 ; classements 2025 de MeilleureSCPI.com, de Club Patrimoine et de Pierrepapier.fr.
Sociétés de gestion. Publications reliées ligne par ligne dans la colonne Source du tableau, notamment Sofidy (Sofidynamic : revalorisation de 5 % au 3 janvier 2025), Iroko (Zen : 7,14 %, part portée de 202 à 204 € au 1er août 2025), Alderan (Comète : 9 %), BNP Paribas REIM (Pierre Sélection : 7,98 %, performance globale 11,21 %), MNK Partners (Reason : 12,90 %, incluant un effet relutif lié au délai de jouissance), Axipit (Upêka : part portée de 200 à 206 € au 31 décembre 2025), Sogenial (Cœur d’Europe : part portée de 200 à 204 € les 6 janvier et 1er juillet 2025), Consultim AM (Optimale : revalorisation de 2 % au 31 décembre 2025) et Darwin Invest (Darwin RE01 : part portée de 200 à 202 € au 1er janvier 2026).
Autres sources. Pour les TRI : bulletins du quatrième trimestre 2025 de chaque société de gestion (BNP Paribas REIM pour Pierre Sélection, Fiducial Gérance pour Soprorente) ; pour Iroko Zen, le site d’Iroko, rubrique Rendement, et son communiqué de résultats 2025 (7,49 % à 5 ans). Les estimations d’Optimale et de Soprorente sont les miennes, selon la méthode de l’ASPIM détaillée dans les notes de lecture, en fin d’article, à partir des bulletins du quatrième trimestre 2025 de Consultim AM (prix de 250 € constant jusqu’au 31 décembre 2025, puis 255 €) et de Fiducial Gérance (tableau « Performances »). Historique de prix de Pierre Sélection : tableau de performances de sa page produit chez BNP Paribas REIM (prix acquéreur moyen annuel). Enfin, années de lancement : notes d’information et sites des sociétés de gestion.
Réclamation. Enfin, vous pouvez adresser toute réclamation au cabinet à contact@financenomade.fr. À défaut de solution, le médiateur compétent est MÉDIATION CONSOMMATION DÉVELOPPEMENT.