Chiffres, taux et barèmes cités : ceux en vigueur au 18 juin 2026, date de publication.
Être riche en France, ça commence à quel montant exactement ? L’Insee a publié la distribution du patrimoine des ménages début 2024, et les seuils sont beaucoup plus bas que ce que la plupart des gens imaginent. Voici où vous vous situez vraiment.
Le graphique qui dit tout
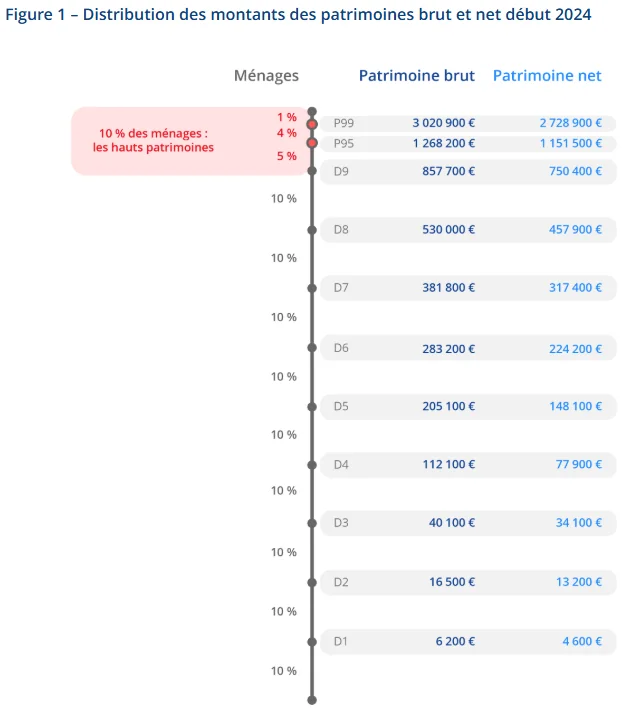
Ce graphique Insee n’est pas qu’un tableau de chiffres : c’est votre miroir patrimonial. Il montre très concrètement comment se distribue le patrimoine en France, et donc à partir de quel niveau on peut réellement parler d’être riche en France.
Où vous vous situez vraiment dans l’échelle de richesse
Pour savoir ce qu’être riche en France signifie vraiment, commençons par enlever l’émotion et regarder froidement l’échelle.
Qu’est-ce que le patrimoine brut ?
Le patrimoine brut, c’est la valeur totale de vos actifs avant toute déduction d’emprunts : immobilier, comptes et placements financiers, parts de société ou matériel professionnel, voiture et objets de valeur.
Combien faut-il pour être riche en France ?
En France, début 2024, la moitié des ménages ont un patrimoine brut inférieur à 205 000 euros : c’est la médiane, le milieu du peloton. On parle bien ici par ménage, pas par personne. Si vous êtes au-dessus, vous avez donc déjà quitté la masse silencieuse, même si vous ne vous en rendez pas compte au quotidien.
Ensuite vient le cran supérieur, le top 30 %. À partir d’environ 530 000 euros de patrimoine brut, vous entrez dans la zone où le patrimoine commence à peser davantage que le simple niveau de revenu.
Puis viennent les 10 % les mieux dotés, ceux qui dépassent 858 000 euros. Un ménage sur dix, l’élite patrimoniale du pays. C’est ce seuil que la plupart des gens ont en tête quand ils se demandent ce que veut dire être riche en France. Et au-delà, le cercle du top 1 %, ceux qui dépassent les 3 millions d’euros.
L’âge joue enfin un rôle massif : le patrimoine moyen grimpe jusqu’à environ 60 ans, autour de 468 000 euros, puis diminue après 75 ans. Votre pic approche, ou il est déjà là. Encore faut-il que ce stock soit structuré pour vous servir, et non pour servir l’impôt.
Trois âges, trois stratégies
Les 25-35 ans : l’immobilier domine, mais diversifiez maintenant
À cet âge, c’est normal que votre patrimoine brut moyen, 155 500 € à 25 ans et 263 700 € à 35 ans, soit dominé par l’immobilier, autour de 65 %. C’est la phase « résidence principale », votre premier actif significatif.
Mais c’est précisément maintenant que vous posez les bases décisives : ne mettez pas tout dans la pierre. Réservez donc une partie de votre épargne pour du financier liquide, en PEA, en compte-titres ou en assurance-vie. Pourquoi ? Parce que vous êtes jeune et que vous avez le temps de laisser travailler les intérêts composés, qui peuvent multiplier par 2 à 3 cette poche sur 15 à 20 ans, sans garantie pour autant. Regardez le top 10 % : seulement 53 % d’immobilier en moyenne, et bien plus de patrimoine financier que la classe moyenne. Ils commencent en effet à diversifier vers 30 ans.
Les 45-60 ans : vous êtes au sommet, c’est le moment décisif
Autour de 379 300 € à 45 ans, avec un pic à 473 500 € vers 62 ans, vous culminez statistiquement. C’est donc le moment le plus critique de votre vie patrimoniale. Si vous êtes encore à 70 % d’immobilier, ce n’est pas trop tard : structurez votre patrimoine professionnel si vous êtes à votre compte, organisez votre poche financière, anticipez votre retraite. C’est la période pendant laquelle une mauvaise décision peut coûter très cher plus tard.
Les 65 ans et plus : conservez et transmettez avant l’érosion
La courbe s’inverse : environ 459 400 € à 70 ans, 398 100 € à 85 ans. L’enjeu devient donc double, conserver face à l’érosion (frais médicaux, dépendance, inflation) et transmettre de manière optimisée.
Bonne nouvelle : il existe de nombreux leviers, mais il faut prendre le temps de s’en occuper. Un audit d’une heure peut ainsi éviter une part significative des droits de transmission, soit plusieurs dizaines ou centaines de milliers d’euros selon votre niveau de patrimoine. Chaque phase a son levier, et votre audit positionne votre courbe pour activer les bons outils sans attendre.
Vous vivez bien, mais êtes-vous vraiment prêt ?
Vous dirigez une activité prospère, votre niveau de vie est confortable : bons revenus mensuels, projets bien financés, sérénité apparente. Mais l’Insee révèle une fracture fondamentale : les inégalités de patrimoine sont environ deux fois plus fortes que les inégalités de niveau de vie. Autrement dit, être riche en France se joue bien davantage sur le patrimoine que sur le salaire.
Les 10 % les plus aisés en revenus captent en effet environ 25 % de la masse totale des revenus, alors que les 10 % les mieux dotés en patrimoine concentrent 48 % de toute la richesse nationale.
Le mirage du dirigeant qui s’en sort bien
Vous pouvez mener un train de vie supérieur à celui de 70 % des ménages français tout en restant patrimonialement moyen. L’Insee est claire : 50 % des ménages les mieux dotés détiennent 93 % du patrimoine total, l’autre moitié se partageant les 7 % restants.
Pourquoi cet écart aussi brutal ? Parce que le premier dirigeant vit pleinement aujourd’hui : résidence principale surévaluée, vacances régulières, leasing automobile. Le second, lui, bâtit méthodiquement demain : investissement financier, structuration de sa société, immobilier pensé comme actif productif. Autour de 60 ans, âge du pic patrimonial, l’un peut alors lever le pied et vivre de ses actifs, tandis que l’autre doit continuer à travailler pour financer son niveau de vie, ou pire, le réduire.
Votre plan d’action
Les chiffres Insee ne sont pas qu’une photographie froide : ils dessinent la réalité patrimoniale de la France en 2024, médiane à 205 000 €, top 10 % dès 858 000 €, pic vers 60 ans, concentration massive dans le haut du panier. Vous y apparaissez peut-être déjà, ou vous vous en approchez. Mais ces statistiques nationales ne racontent pas votre histoire.
Être riche en France n’est d’ailleurs pas une fin en soi. Ce qui compte, c’est que ce patrimoine serve vos projets de vie : revenus complémentaires dès maintenant, retraite sereine, transmission préservée pour ceux qui comptent. Sans alignement stratégique, même un beau stock brut reste en effet une opportunité manquée face au temps, à l’érosion naturelle et aux impôts.
L’audit Finance Nomade ne juge pas votre parcours passé, il projette votre avenir patrimonial en trois scénarios concrets : ce qui se passe si rien ne change, ce qui arrive si un imprévu survient demain, et ce qui change si vous ajustez dès maintenant pour vos objectifs personnels.
En 60 minutes, vous obtenez ainsi :
- votre position décile dans la distribution Insee ;
- le calcul précis des droits de succession s’il vous arrive quelque chose demain ;
- la capacité réelle de vos héritiers à conserver, ou non, les biens familiaux ;
- les leviers pour sécuriser des revenus complémentaires, ou une retraite alignée avec votre niveau de vie.
Votre patrimoine n’est pas figé dans une statistique Insee. C’est au contraire un levier que vous pouvez activer intelligemment, avec la double expertise notariale et financière qui fait la différence. Prenez donc ces 60 minutes, et transformez une courbe générale en trajectoire personnelle. Quant à ce que coûte un conseiller en gestion de patrimoine, tout est écrit à l’avance : aucun honoraire si le conseil débouche sur un placement fait avec le cabinet, un barème public sinon.